 松葉 直隆
大学卒業後、損保ジャパン日本興亜代理店の保険会社にて5年以上勤務し、年間100組以上のコンサルティングを行う。
その後、2016年6月より保険のドリルをはじめとする保険媒体の記事監修を務める。
民間医療保険は、被保険者の病気やケガの治療を保障する頼もしい生命保険です。この医療保険はほとんどの商品が掛け捨て型です。
治療に関する費用をサポートしてくれるとは言っても、やはり払い込んだ保険料が戻らないのはもったいないですよね。
そんな方々のために、支払った保険料が返ってくる医療保険があるのです。それが一般的に【貯蓄型医療保険】と言われる保険です。
支払った保険料が戻ってくる医療保険の仕組みと注意点から、おすすめの商品までを紹介していきましょう。
- 貯蓄型医療保険とは、お金を積み立てることもできる医療保険。
- 低解約返戻金型終身保険とは、契約者のタイミングで解約し大きな利益を得ることができる保険。
- 貯蓄型医療保険のデメリットとは、保険料が高かったり、商品数が少ないこと。
- 保険の新規加入や見直しを検討するなら、相談員の約97%が国家資格であるFPの資格を所持している「ほけんのぜんぶ」で無料で相談することをおすすめします。
\1分で完了/
目次
貯蓄型医療保険の仕組みとは?
 保険のドリル読者
 保険のドリル読者
こちらでは貯蓄型の医療保険の特徴と、その仕組みを解説します。
医療保険で積み立てが出来る商品がある!?
民間の医療保険とは?
公的医療保険で保障しきれない治療の費用を賄う生命保険です。
この医療保険は「掛け捨て型」と呼ばれる商品がほとんどです。
数は少ないが貯蓄型もある
せっかく何年も払い込んできた保険料、やはり1円も戻らないのはもったいないと思うかもしれません。
お金の積立もできる医療保険があります。
それが「貯蓄型」の医療保険です。
医療保障で安心できてお金も戻ってくる仕組みの貯蓄型医療保険ですが、主に3種類のタイプがあります。
貯蓄型医療保険は3種類
主に次の3つに分かれています。
- 契約後、一定年齢になるまで継続加入し保険料を払い込んでいき、その後に保険料総額が戻ってくるタイプ
- 保険加入後、保険料を払い込んでいき一定期間ごとボーナスという形で受け取れるタイプ
- 中途解約すれば、一定の解約返戻金として受け取れるタイプ
「1」は医療保険の給付金を受け取った場合、その給付金が差し引かれお金が受け取れることになります。
「2」は、例えば病気等をしておらず給付金請求をしなかった場合、ご褒美として何割かのお金が戻る(例:健康祝金等)ことになります。
死亡保険と仕組みは同じ?
では、貯蓄型医療保険は被保険者の死亡・高度障害状態を保障する「死亡保険」と同じような仕組みなのでしょうか?
確かに死亡保険でも掛け捨て・貯蓄型はある
死亡保険には掛け捨て型も貯蓄型もあります。
一般的に定期保険の場合は【掛け捨て型】となり、終身保険は【貯蓄型】と言われております。
この終身保険は一生涯の死亡保障を受けられるので満期がありません。
よって、積み立てたお金を自分で使いたいときは中途解約して受け取ります。
貯蓄型医療保険も終身保険もどういう形で積み立てられる?
貯蓄型医療保険と終身保険の保険料内訳は次のようになります。
(1)貯蓄型医療保険の場合
医療保険料は次のように分かれます。
| 医療保障分 | 貯蓄分(積立分) |
貯蓄分(積立分)は保険会社で運用されていくことになります。
(2)終身保険の場合
終身保険料は次のように分かれます。
| 死亡保障分 | 貯蓄分(積立分) |
 松葉 直隆
大きな違いもある?
貯蓄型医療保険も終身保険も全く同じ仕組みといえなくないですが、終身保険は貯蓄目的で加入する契約者が多いという傾向もあります。
このように最初から貯蓄目的で加入する方々を対象として、「低解約返戻金型終身保険」が盛んに販売されています。
一方、貯蓄型医療保険の場合、このような大きな利益を得る商品はありません。
松葉 直隆
つまり、貯蓄型医療保険は終身保険のように、資産運用目的で活用する仕組みになっていないと言えます。
貯蓄型と掛け捨て型を比較してみる!
こちらでは、貯蓄型医療保険と掛け捨て型医療保険を比較してみましょう。
| 比較 | 貯蓄型医療保険 | 掛け捨て型医療保険 |
| メリット |
・保険料がある程度戻る ・お金が必要になったとき解約返戻金を受け取れる |
・商品数が豊富 ・保険料が安い ・保険の仕組みがシンプル |
| デメリット |
・商品数がわずか ・保険料は割高 ・資産運用としては貯蓄性が不足 |
・保険契約終了や中途解約した場合に1円も戻ってこない |
なお、貯蓄型医療保険も掛け捨て型も、医療保障に関する内容は同じです。
入院した場合なら「入院給付金」、手術したら「手術給付金」が下りる等、大きな違いはありません。
貯蓄型医療保険は急にお金が必要となったとき「解約返戻金」を活用できます。
しかし、前述したように保険料は「医療保障分+貯蓄分(積立分)」なので、保険料は必然的に割高となります。
 あわせて読みたい
貯蓄型医療保険のメリット・デメリットとは?
保険のドリル読者
保険のドリル読者
こちらでは貯蓄型医療保険の強みと、気を付けるべき点について解説しましょう。
貯蓄型医療保険のメリット
貯蓄型の最大のメリットとは?
一部または全部の保険料が戻って来るという点です。
この仕組みによって次のようなことが期待できます。
(1)万一の保障+家計のまさかの備え
貯蓄型医療保険は、他の医療保険と同様に病気やケガの治療が保障されます。
このメリットは、掛け捨て型の商品にない貯蓄型医療保険ならではの強みと言えます。
(2)モラルハザードの抑止
医療保険へ加入すると、いざという時には給付金が下りることでスッカリ油断してしまい、健康管理がルーズになる人もいます。
しかし、貯蓄型医療保険に加入していると、健康を維持し給付金が請求しないで一定期間経てば、保険料全額が戻る商品もあります。
松葉 直隆
貯蓄型医療保険は、保険へ加入していれば健康に配慮し、規則正しい生活を送るためのインセンティブが期待できるのです。
貯蓄型医療保険のデメリット
貯蓄型医療保険は基本的に終身医療保険なので、一生涯の医療保障が約束されますが、次のようなデメリットもあります。
(1)商品数が少ない
民間の医療保険で販売されてる大多数の商品が、掛け捨て型の商品です。
貯蓄型は医療保険の中でほんの一部であり、その商品数はかなり限られています。
そのため、ご自分に合った保障プランで加入できる商品が結局無いというケースも想定されます。
(2)保険料が高い
いずれ戻って来る「貯蓄分」とはいえ、医療保障分に加えて貯蓄分の保険料を負担しているので保険料は高くなります。
契約開始年齢・個人保障プランにもよりますが、毎月5,000円~15,000円程度かかります。
ご家庭の経済事情をよく考慮して、契約するかどうかを検討した方が無難です。
(3)資産運用として役立つとまでは言えない
死亡保険や個人年金保険のように、契約者側の利得として「保険料+利息分」が戻り、利益をあげることができる商品と一概には言えません。
松葉 直隆
貯蓄型医療保険は、給付金さえ使用しなければ保険料の全部または一部が戻る仕組みの商品と考え、高い利息は期待できないと割り切っておきましょう。
主な貯蓄型医療保険3商品を紹介!
こちらでは、次章以降で紹介する貯蓄型医療保険の商品を簡単に紹介しておきましょう。
(1)メディケア生命「メディフィットリターン」
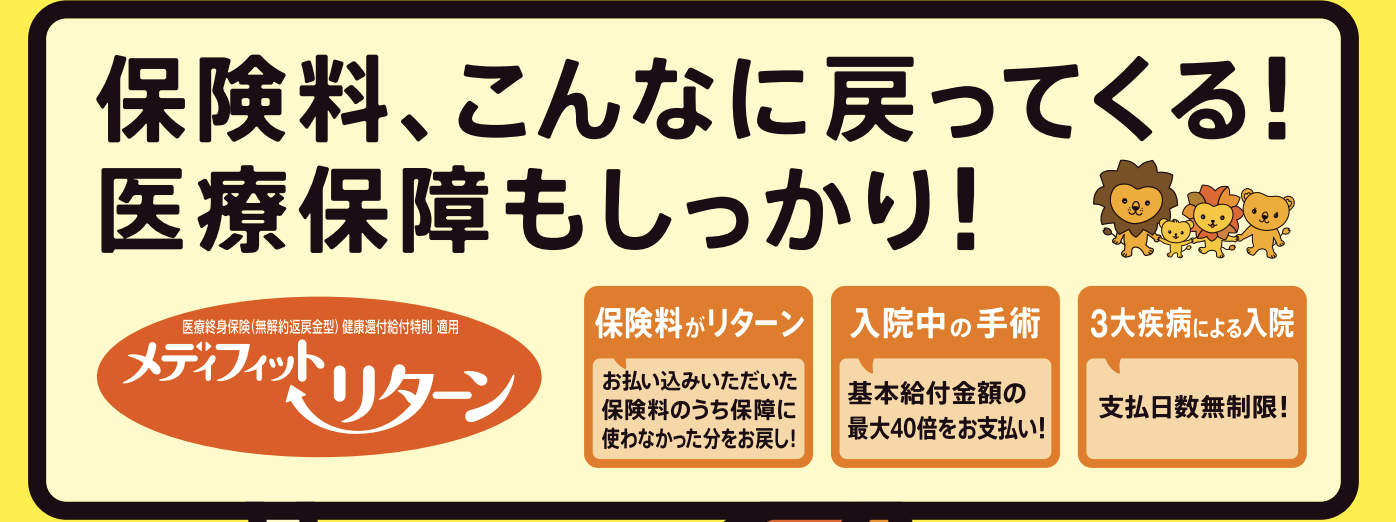
契約者側でインセンティブの割合を選べる商品です。
(2)東京海上日動あんしん生命「メディカルKit R」
![東京海上日動のメディカルkit R(リターン)]終身医療保険を解説](https://hokendrill.com/wp-content/uploads/2019/08/スクリーンショット-2019-08-21-12.39.48.png)
被保険者が一定の年齢に達した時、払い込んだ保険料全額または給付金の差引額が受け取れる貯蓄型医療保険です。
(3)ソニー生命「メディカル・ベネフィット リターン」
以上、貯蓄型医療保険でも個性的な3商品の特徴、注目点を解説していきます。
メディケア生命「メディフィットリターン」を解説!
保険のドリル読者
保険のドリル読者
こちらでは、メディフィットリターンの保険内容・注目ポイントについて解説します。
メディケア生命「メディフィットリターン」とはどんな商品?
松葉 直隆
保険の仕組みは次の通りです。
(1)基本的な仕組み
入院給付日額を自由に選びたい場合は次のように定められています。
- 入院給付日額の範囲:(19歳以下)3,000円〜10,000円、(20歳以上)3,000円〜20,000円
- 保険期間:終身
- 保険料払込期間:終身
- 保険料払込回数:月払・半年払・年払
- 保険料払込経路:口座振替、クレジットカード払(月払のみ)
健康還付給付金に関しては次のようになります。
| 契約開始年齢/割合 | 105% | 100% |
| 0~35歳 | 65歳または70歳 | 60歳・65歳・70歳いずれか |
| 36~40歳 | 70歳 | 65歳または70歳 |
| 41~45歳 | 75歳 | 70歳 |
| 46~50歳 | 80歳 | 75歳 |
| 51~55歳 | ‐ | 80歳 |
(2)Aプラン・Bプラン・Cプランの仕組み
各プランを選びたい場合は次のように定められています。
- 入院給付日額の範囲:(Aプラン)10,000円、(Bプラン)5,000円、(Cプラン)3,000円
- 保険期間:終身
- 保険料払込期間:終身
- 保険料払込回数:月払
- 保険料払込経路:口座振替、クレジットカード払
健康還付給付金に関しては次のようになります。
| 契約開始年齢/割合 | 105% |
| 0~35歳 | 65歳 |
| 36~40歳 | 70歳 |
| 41~45歳 | 75歳 |
| 46~50歳 | 80歳 |
| 51~55歳 | ‐ |
各プランを選択することで、若干選べるサービス、保険料払込方法が異なってきます。
メディケア生命「メディフィットリターン」の保険内容は?
メディケア生命「メディフィットリターン」の基本的な保険内容は次の通りです。
(1)入院保障
入院給付日額は3,000円~20,000円で設定可能です。
日帰り入院から保障され60日間が給付限度(通算限度:1000日)となります。
ただし、7大生活習慣病の場合は1回入院で120日まで給付日数が延長されます。
3大疾病(がん・急性心筋梗塞・脳卒中)の場合は給付日数が無制限となります。
(2)手術保障
松葉 直隆
入院中なら入院給付日額の「×40倍」「×20倍」「×10倍」、外来なら入院給付日額の「×5倍」が受け取れます。
(3)放射線治療保障
松葉 直隆
60日に1回という制限はあるものの、入院給付日額の「×10倍」が給付されます。
(4)骨髄移植保障
病気で骨髄移植術を受けた場合に給付金が受け取れます。
入院給付日額の「×10倍」が給付されます。
メディケア生命「メディフィットリターン」の注目ポイント!
こちらでは、事例を上げ月払保険料、健康還付給付金額、受け取った後の流れについて解説します。
- 契約年齢:30歳男性
- 入院給付日額:5,000円
- 保険期間・保険料払込期間:終身
- 健康還付給付金支払年齢:65歳
- 月払保険料:4,030円
- STEP.1保険契約後に保険料を支払い保障開始
- STEP.265歳までに1,692,600円を払い込む(4,030円×12か月×35年)
- STEP.365歳時、受取総額1,777,230円を受け取る(1,692,600円×105%)
- STEP.4終身払いのため、その後も保険料を支払い掛け捨て型へ移行
保険料の終身払いしか選べないので、健康還付給付金受け取り後も保険料を払い続ける必要があります。
東京海上日動あんしん生命「メディカルKit R」を解説!
保険のドリル読者
保険のドリル読者
こちらでは、「メディカルKit R」の保険内容・注目ポイントについて解説します。
東京海上日動あんしん生命「メディカルKit R」とはどんな商品?
松葉 直隆
なお、死亡保障が受け取れるプランもあります。
保険の仕組みは次の通りです。
- 保険期間:終身
- 保険料払込期間:終身
- 保険料払込回数:月払
- 保険料払込経路:口座振替
健康還付給付金の受取年齢は次のようになります。
| 契約開始年齢/割合 | 健康還付給付金受取年齢 |
| 0~40歳 | 60歳または70歳 |
| 41~50歳 | 70歳 |
| 51~55歳 | 75歳 |
| 56~60歳 | 80歳 |
なお、入院給付金日額5,000円タイプ・10,000円タイプが選べ、その日額によっていろいろな治療保障の金額が異なってきます。
東京海上日動あんしん生命「メディカルKit R」の保険内容とは?
東京海上日動あんしん生命「メディカルKit R」の基本的な保険内容は次の通りです。
(1)入院保障
病気や不慮の事故によるケガで入院した場合に入院給付金が受け取れます。
松葉 直隆
(2)手術保障
入院中に手術または骨髄等の採取術を受けた際、手術給付金が受け取れます。
松葉 直隆
(3)放射線治療保障
病気やケガで放射線治療を受けた場合に給付金が受け取れます。
60日に1回という制限はあるものの、入院給付日額の「×10倍」が給付されます。
東京海上日動あんしん生命「メディカルKit R」の注目ポイント!
東京海上日動あんしん生命「メディカルKit R」の注目点とは?
オプションとして特定疾病保険料払込免除特則を付加した場合、健康還付給付金が柔軟に受け取れる点です。
被保険者が3大疾病(悪性がん・心疾患・脳血管疾患)で所定の状態になると、保険料払込みは不要となる他、健康還付給付金の受取り対象年齢前に該当すれば、健康還付給付金を繰り上げて取得できます。
事例をあげてその流れを解説しましょう。
- 契約年齢:30歳男性
- 保険期間・保険料払込期間:終身
- 健康還付給付金支払年齢:70歳
- STEP.1保険契約後に保険料を支払い保障開始
- STEP.260歳時に悪性がんと診断される
- STEP.3本来70歳で受け取るはずだった健康還付給付金を60歳に前倒し
- STEP.4その後の保険料は不要となり、受け取った健康還付給付金と、一生涯にわたり手厚い保障で治療をサポート
ソニー生命「メディカル・ベネフィット リターン」を解説!
保険のドリル読者
保険のドリル読者
こちらでは、ソニー生命「メディカル・ベネフィット リターン」の保険内容・注目点について解説します。
ソニー生命「メディカル・ベネフィット リターン」とはどんな商品?
保険の仕組みは次の通りです。
(1)基本的な仕組み
入院給付日額を自由に選びたい場合は次のように定められています。
- 入院給付日額の範囲:3,000円〜20,000円
- 契約年齢の範囲:(男性)3歳~56歳、(女性)3歳~59歳
- 保険期間:終身
- 保険料払込期間:終身
- 保険料払込回数:月払・半年払・年払
- 保険料払込経路:口座振替
(2)健康還付給付金支払年齢
健康還付給付金の受け取りは次のようになります。
松葉 直隆
①男性
| 契約年齢 | 選べる支払年齢 |
| 3~30歳 | 50歳 |
| 31~35歳 | 50歳・55歳 |
| 36~40歳 | 50歳・55歳・60歳 |
| 41~45歳 | 50歳・55歳・60歳・65歳 |
| 46~50歳 | 50歳・55歳・60歳・65歳・70歳 |
| 51~53歳 | 50歳・55歳・60歳・65歳・70歳・75歳 |
| 54~56歳 | 50歳・55歳・60歳・65歳・70歳・75歳・80歳 |
②女性
| 契約年齢 | 選べる支払年齢 |
| 3~19歳 | 50歳 |
| 20~26歳 | 50歳・55歳 |
| 27~40歳 | 50歳・55歳・60歳 |
| 41~45歳 | 50歳・55歳・60歳・65歳 |
| 46~50歳 | 50歳・55歳・60歳・65歳・70歳 |
| 51~55歳 | 50歳・55歳・60歳・65歳・70歳・75歳 |
| 56~59歳 | 50歳・55歳・60歳・65歳・70歳・75歳・80歳 |
ソニー生命「メディカル・ベネフィット リターン」の保険内容とは?
ソニー生命「メディカル・ベネフィット リターン」の基本的な保険内容は次の通りです。
(1)入院保障
入院給付日額の範囲は3,000円~20,000円で設定可能です。
1日以上入院した時、入院給付金が受け取れます。
60日型・120日型・360日型が選べます(通算限度:1000日)。
三大疾病で1日以上入院した場合、入院限度日数は無制限となります。
(2)手術保障
手術をしたら受け取れる給付金です。
- 三大疾病以外の手術の場合→入院中なら入院給付日額の「×20倍」「×10倍」、外来なら入院給付日額の「×5倍」が受け取れます。
- 三大疾病の手術の場合→入院中なら入院給付日額の「×40倍」「×20倍」、外来なら入院給付日額の「×10倍」が受け取れます。
(3)放射線治療保障
病気やケガで放射線治療を受けた場合に給付金が受け取れます。
松葉 直隆
(4)骨髄移植保障
松葉 直隆
入院給付日額の「×20倍」が給付されます。
また、骨髄ドナーになった場合も保障の対象となり、入院給付日額の「×20倍」が給付されます。
他、死亡給付金があります(次項で後述)。
それに加え特約として、入院一時金給付特約、三疾病入院給付特約、先進医療特約等が主契約に付加できます。
ソニー生命「メディカル・ベネフィット リターン」の注目ポイント!
こちらでは事例を上げ、解約返戻金、死亡給付金、健康還付給付金がどれくらい受け取れるのかシミュレーションしてみます。
- 契約年齢:35歳男性
- 入院給付金日額:5,000円
- 入院限度日数:120型
- 保険期間・保険料払込期間:終身
- 月払保険料:4,610円
- 健康還付給付金支払年齢:65歳
| 経過年数 | 払込保険料累計額 | 解約返戻金額 | 死亡給付金額 | 健康還付給付金額 |
| 1年 | 55,320円 | 9,115円 | 30,445円 | ‐ |
| 5年 | 276,600円 | 144,965円 | 156.815円 | ‐ |
| 10年 | 553,200円 | 327,245円 | 327,245円 | ‐ |
| 15年 | 829,800円 | 517,120円 | 517,120円 | ‐ |
| 20年 | 1,106,400円 | 731,940円 | 731,940円 | ‐ |
| 25年 | 1,383,000円 | 981,480円 | 981,480円 | ‐ |
| 29年 | 1,604,280円 | 1,217,885円 | 1,217,885円 | ‐ |
| 30年 | 1,659,600円 | 1,283,385円 | 1,283,385円 | 1,659,600円 |
| 31年 | 1,714,920円 | 0円 | 0円 | ‐ |
経過年数10年で死亡保険金額と解約返戻金額は同額となります。
また、契約から30年後に保険料全額が受け取れます。
受け取った後、保険料の払い込みは継続的に必要ですが、死亡保険金・解約返戻金は受け取れなくなります。
生命保険会社の医療保険の活用法とは?
保険のドリル読者
保険のドリル読者
こちらでは、貯蓄型医療保険をはじめとした民間の医療保険の活用法について解説します。
長い目で見るなら貯蓄型医療保険も有効?
貯蓄型医療保険はこれまで見てきたように、一定の年齢で保険料全額(商品によっては利息)は戻りますが、終身払いなので再び保険料の払い込みを継続する必要はあります。
これで医療保障は一生涯安泰です。
保険契約を30歳で行った場合、健康還付給付金として保険料全額が戻る頃には60歳・70歳になっている場合もあるはずです。
それならば、受け取った健康還付給付金を再度、加入中の貯蓄型医療保険に活用し亡くなるまで保障してもらった方が無難です。
長期的に見れば、貯蓄型医療保険へ加入した方が保険料の負担は結果的に軽くなるとみて良いでしょう。
気軽に加入したいなら定期医療保険か?
一方、掛け捨て型医療保険で定期タイプの商品なら、毎月の保険料は非常に安いです。
松葉 直隆
まだ、ご自分が20代・30代で給与はまだ低いならば、無理に割高な貯蓄型医療保険へ加入する必要もありません。
定期の医療保険と言っても、基本的な保障は貯蓄型医療保険と変わりません。
まずは、ご自分の病気・ケガの保障のため定期医療保険へ加入し、一応の備えをしておいた方が良いでしょう。
そして、30代後半か40代くらいになり給与に余裕が出てきたとき、貯蓄型医療保険へ加入し、より保障を充実させることも良い方法です。
定期医療保険満期後にすぐに貯蓄型医療保険へ加入できれば、保険の空白期間を作らずに医療保障を備えることができます。
専門家に相談してみよう!
貯蓄型医療保険は単に医療保障だけを備える商品と言えません。
松葉 直隆
いきなり申し込みは後悔の元
貯蓄型医療保険は、概ね保険会社の直営店・代理店の保険担当者と対面で申込を行う方法となります。
ただし、保険担当者によっては意地でも契約を成立させたいばかりに、詳しい説明もなく契約締結を急ぐ人物がいるかもしれません。
これでは、契約者の方で誤解があったまま加入してしまったことに、後々気付くこともあるでしょう。
そうなると保険会社側とトラブルとなるケースが想定されます。
松葉 直隆
無料保険相談窓口で聞いてみる
貯蓄型医療保険は、前述したように独特の仕組みとなっています。
松葉 直隆
そんな時、相談料は無料で何回でも利用できる「無料保険相談窓口」が役に立ちます。
ここ最近、様々な業種が参入している相談サービスで、気軽に保険の相談や申し込みが可能な仕組みとなっています。
お店を構えている「店舗型」と、相談スタッフが自宅等で相談を受ける「訪問型」があります。
サービス内容は同じなので、相談者の都合の良い方法でスタッフに不明点等を相談し、アドバイスも受けながら貯蓄型医療保険の保険選びができます。
あわせて読みたい
【訪問・店舗型別】おすすめ保険相談窓口ランキング6選!
保険相談検討者
各種生命保険への新規加入を検討していて調べていたら、プロに無料で相談に乗ってもらえる代理店があると知りました。
保険相談検討者
煩雑になりがちな保険のこと。そういった時に是非利用して頂きたいのが保険相談窓口(代理店)です。
松葉 直隆
ここからは、保険ブリッジ独自の視点から、おすすめ相談窓口をご紹介します。
- すでに生命保険に加入しているけれど、そろそろ見直しを考えたい
- まだ生命保険には入っていないけれど、どの保険会社の商品を選べば良いのか分からない
今なら保険の相談をしてアンケートに答えるだけ(保険に加入しなくてもOK!)で豪華なプレゼントが貰えるチャンスが沢山!
このお得な機会を是非見逃さないで!
└訪問型無料相談
保険の無料相談には、訪問型と店舗型の2種類があるのをご存知ですか?
訪問型は、主に以下の項目に当てはまる方々にぴったり寄り添ってくれますよ!
- 仕事が忙しく、時間が取りにくい
- 妊娠中や小さな子供が居て遠出が難しい
- 取れる時間が不規則で直近でしか予定がわからない
- 近くに店舗型の相談所がない
- 調べるのが面倒
保険相談検討者
訪問型の無料相談は、あなたの求める場所と時間にプロが足を運んでくれる優れもの。
松葉 直隆
訪問型で特に人気の代理店はこちらです。
|
相談員の約97%が国家資格取得者
|
|
|
厳選した2500人以上のFP
|
平均業界歴11.8年のFP
|


それでは、ランキング形式でおすすめの代理店をご紹介いたしましょう。
訪問型おすすめランキング1位 ほけんのぜんぶ
保険のぜんぶは、東京、埼玉、神奈川、千葉、大阪、兵庫、京都、奈良、札幌に拠点があり、全国どこでもFPの派遣が可能な訪問型の代理店です。
- 全国どこでも対応可能!(離島を除く)
- 27社もの保険会社の商品を扱い、最適な商品を一気に比較
- FPの資格取得率が驚異の97%!
店舗数自体は全国展開のものに比べると少ないですが、その点をカバーできる最大の特徴として、在籍している相談員の約97%が国家資格であるFPの資格を所持しているという点です。
松葉 直隆
経験豊富な保険コンサルタントに無料で、納得するまで何度も相談ができるのは魅力的ですね!
\当サイトで1番人気の無料相談予約は1分で完了/
ほけんのぜんぶ キャンペーン
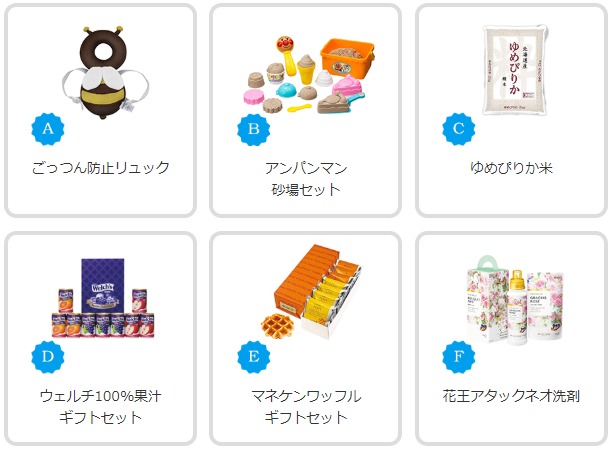
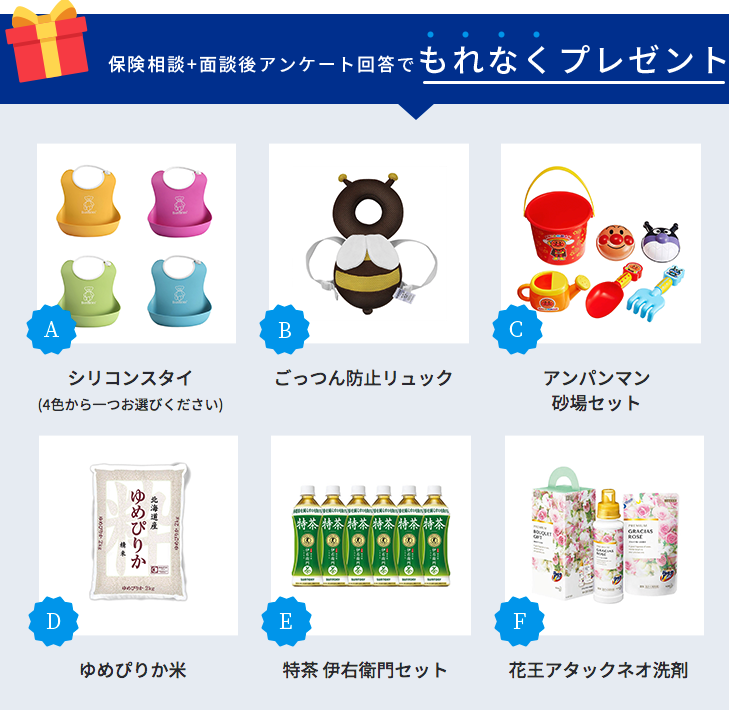
ほけんのぜんぶでは、保険の相談ののちにアンケートに回答するだけでもれなくプレゼントが貰えます!
- ごっつん防止リュック
- アンパンマン砂場セット
- ゆめぴりか米
- ウェルチ100%果汁ギフトセット
- マネケンワッフルギフトセット
- 花王アタックネオ洗剤
\人気キャンペーン申し込みはコチラから/
ほけんのぜんぶ 利用者の口コミ
よく分からなかった保険のしくみや内容が納得のいくものに
皆入っているからと、何となく加入した保険でしたが、毎月結構な額を払っていることに気付き本当に必要なのか、また、自分の加入している保険のことがいまいちよく分からないと思っていました。
そんな時にネットでほけんのぜんぶのサイトを見つけて相談してみようと利用しました。
実際に相談した方は、物腰が柔らかく、FPの方も経験豊富な感じで、分からないことにも丁寧に説明していただき、やっと保険のことが理解した気持ちになりました。
結果、今後のことを考えて別の保険の方がいいかもと思い、紹介していただいたプランに加入しました。大満足です。
もっと早く知っていたら良かったと思います。
訪問型おすすめランキング2位 保険コネクト
保険の悩みをプロに相談したいと考えている人は保険コネクトの利用をおすすめします。
- 2500人以上のプロが全国各地で対応
- 経験5年以上等の評価項目を満たす優秀なFPのみ
- FPに厳しいルールを設けているため安心
保険相談した人の約90%が「満足した」と回答している保険コネクト。
全国各地にいる厳選した2500人以上のFPと提携しており、しつこい営業行為の禁止や相談者からの評判が悪いFPへの紹介禁止などと、FPに関する厳しいルールを設けています。
保険コネクトでの相談はもちろん完全無料。
保険コネクトキャンペーン
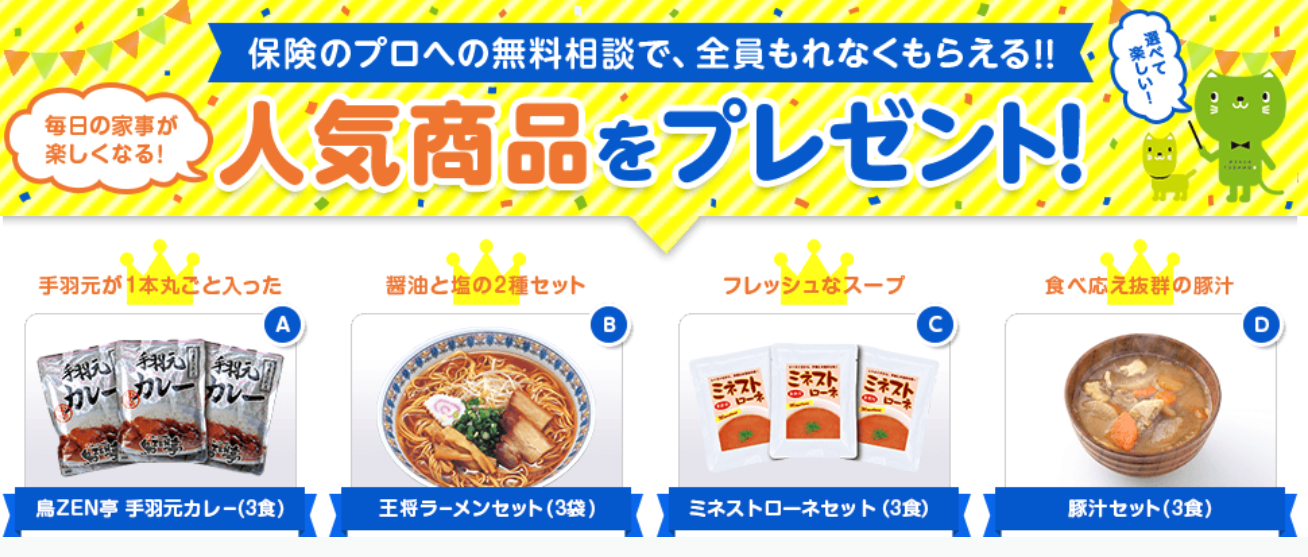
保険コネクトでも、今なら保険相談完了後にアンケートに回答するだけで、人気商品のプレゼントキャンペーンを実施中!
- 鳥ZEN亭 手羽元カレー
- 王将ラーメンセット
- ミネストローネセット
- 豚汁セット
保険相談検討者
保険コネクト 利用者の口コミ
必要がない保険に加入しているかも
保険の種類が多く、全ての保険に加入するのが必要な気がしてきてしまいます。
子供の進学や病気、居住地の周辺で起きた自然災害や火災、事故などを目にしたり耳にする中で、もしもに備えていくつもの保険に加入しています。そのため、月々の保険料の支払いが家計を圧迫しています。
必要がない保険に加入しているかも知れないと保険の見直しを考えました。最近は保険の見直しをしてくれるサービスも増え、どこに依頼するかかなり迷ってしまったのが本音です。そんな中でこの会社は信頼できると選んだのが保険コネクトでした。
訪問型おすすめランキング3位 保険見直しラボ

新しく保険に加入するor保険を見直すなら人気の高い保険見直しラボがおすすめ!
- 取扱保険会社約30社とトップクラス
- 競合他社の中ではNO.1のベテランFP揃い!
- 何度でも無料で相談できる
保険見直しラボは、全国に約60拠点展開している国内最大級の訪問型保険代理店。
「訪問型」なのでお客様のご希望の場所に、平均業界歴11.8年のベテランFPが来てくれます!
取扱保険会社数は約30社と、他保険代理店と比べてもダントツの多さ。
相談は何度でも無料なので、保険見直しラボなら自分にぴったりの保険をオーダーメイドできますよ!
\1分で完了/
保険見直しラボキャンペーン
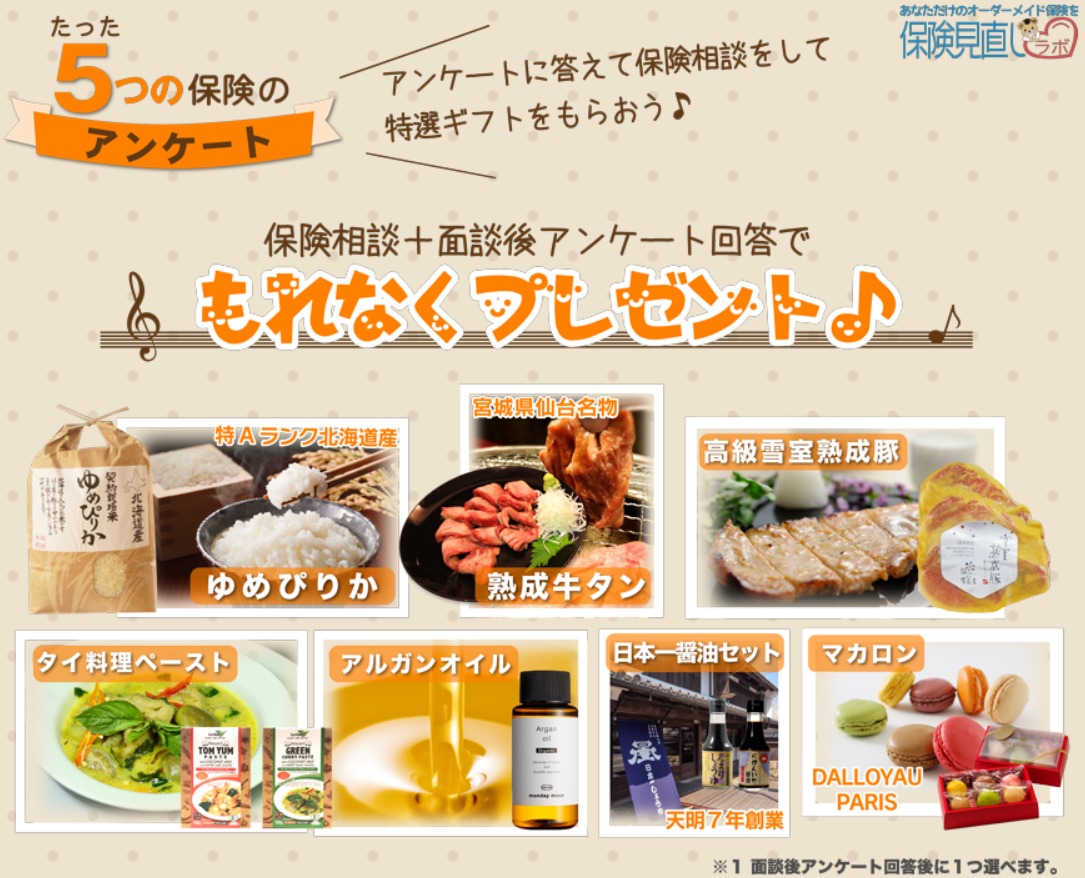
保険見直しラボでは保険の相談後にアンケートを答えるだけで、以下のプレゼントいずれかをもれなくプレゼント!
- ゆめぴりか
- 宮崎県産熟成牛タン
- 高級雪室熟成豚
- タイ料理ペースト
- アルガンオイル
- 日本一醤油セット
- DALLOYAUのマカロン
保険見直しラボ 利用者の口コミ
以前、保険ショップで相談しましたが、
提案内容に納得がいかず、ネットで他の保険相談ができるサービスを探しました。
色々な比較サイトを見てみましたが、業界歴の平均がここまで長いところはなく、ベテランに相談したいと思い、申込みすることに決めました。
結果は保障もしっかりしている上に保険料も安く大満足でした。
ご紹介された方は、以前外資系金融機関出身で、保険の知識はもちろんですが、保険以外の知識も豊富な方で今回の保険見直しだけではなく、今後ともお付き合いしたいと思っております。
出典:保険見直しラボ
あわせて読みたい
★訪問型無料相談の注意事項
松葉 直隆
見落としがちな注意点を以下にまとめましたのでご覧ください。
- 騒がしくならず、混雑しがちな時間は避ける
- 資料を広げたりプライバシーに関わる話が出るため、テーブルの大きさやレイアウトを考慮する
- 自分が注文した飲食代は自分で支払う
特にファミレスを利用する方は、テーブルは広くて良いですが、騒がしい時間帯になると声が聞き取りづらくなったりすることも。
保険相談検討者
松葉 直隆
また、飲食代を出されてしまうと気まずさを覚えたりすることもありますから、ここは貸し借りなしで自分で支払うと良いですね!
└店舗型の無料相談
テレビのCMなどでお馴染みの店舗型の無料相談は、ご自身でその店舗の所在を調べて出向くかたちになります。
- ご自身の自宅近くに所在がある場合は申し込みをする必要もない場合もある
- 気軽に来店できる
- キッズスペースが確保されている店舗も多く小さいお子さんがいてもOK
店舗を型で特に人気の代理店はこちらです。
|
提携保険会社数40社以上!
|
|
|
全国1200以上の店舗と提携
|
アフターサービスも充実
|

店舗型おすすめランキング1位 保険見直し本舗
100万件の相談実績を持つ大手保険ショップの保険見直し本舗は、店舗型でありながら訪問も可能で柔軟性◎。
提携している保険会社数が40社以上なのは代理店トップクラス!取扱会社が多ければ多いほど、必然的に自分にぴったりの保険を見つけやすくなりますよね。
- 契約実績100万件を突破!
- 提案から加入手続きを経てアフターフォローまでしっかりサポート
- しつこい勧誘は営業方針として禁止している
保険見直し本舗の相談実績は、日本で最初に出来た保険ショップである「保険クリニック」の3倍以上の100万件!
全国に257店舗(2019年10月現在)すべてが直営店。保険相談だけでなくサービスやコンサルティング料も全て何度でも無料。
保険見直し本舗がユーザーに選ばれ続ける理由を是非体験して下さい!
保険見直し本舗 利用者の口コミ
第二子出産予定で私が何かのアンケートに記入したか何かで、お電話いただきました。保険の見直しなんか今までしたことがなかったので一度してもらおう!と思い予約を取りました。妊娠中なので自宅に来ていただける事になりました。
担当のかたはすごく感じがよく、今の保険内容をみて、これはいいので絶対おいておきましょう。。これは、少し保障内容が少ないな。。などと見て頂きました。掛け金は極力おさせて保障がしっかり。主人のガン・死亡・医療メインで提案して頂くことにしました。話す内容もわかりやすく、わからないことは、丁寧に説明していただけました。
まだ契約までは進んでいませんが、契約後、複数の保険会社に入っても、保険見直し本舗さんが一括管理してくれるというので安心だな。と思っています。
あわせて読みたい
店舗型おすすめランキング2位 保険相談ニアエル (旧ライフル)
保険相談ニアエル(旧ライフル)は、それ自体が特定の保険ショップを運営している訳ではなく、全国の保険ショップを検索・予約ができるポータルサイトです。
全国に1200以上の店舗と提携しているため、どこを選べばいいか悩む方には「おまかせ予約」というサービスも用意されており、最短1時間でピッタリな保険ショップ探してくれます。
- 全国に1200店舗以上のショップと提携
- 希望すれば女性スタッフを優先的に選択することが可能
- しつこい勧誘は担当者変更や他措置も取られるため安心
そのため、HPでは保険ショップごとに女性スタッフやキッズスぺ―スの有無など、店舗情報も細かく確認することが可能。
保険相談ニアエル(旧ライフル)では保険相談所の主要な店舗はしっかり提携を結んでおり、この掲載店舗数は業界No.1の数字です。
保険相談ニアエル 利用者の口コミ
43歳男性 独身
店舗型おすすめランキング3位 保険クリニック
保険クリニックは、全国に約190店舗展開する保険の代理店で、約20年の歴史がある老舗代理店です。
取り扱っている保険会社数は41店舗(2019年1月現在)、大手保険会社の生命保険はほぼカバーしているので頼もしいですね。
- アフターサービスまであり、一生涯のサポートを受けられる
- 専門のコンサルタントは5つのマスター資格(家計・住宅ローン・介護・相続・年金)を所持
- キッズルームが用意されている店舗が多い
保険クリニックは、何といってもアフターサービスがあることが強みだと言えます。
相談して終わりではなく、その後についても一生涯サポートしてくれる体制があるのは心強いですよね。
保険クリニック 利用者の口コミ
保険を見直すために、いくつか保険の相談窓口を利用してみたのですが、勧めてくる保険商品の数が少なく、選択肢があまりありませんでした。おそらく代理店側が契約してほしい保険しか勧めてこなかったのではないかと勘ぐるほどです。
ところが、これが最後と思って相談してみた保険クリニックだけは違っていました。私が提示した保険の条件に合う保険をいくつも示してくれて、しかもその保険について私が納得いくまで説明をしてくれたのです。また、どの保険も長所と短所があること、組み合わせる保険によって短所を補い理想的な保険が出来上がることも指南してくれました。自分でこれをしたら大変な時間がかかりますが、保険クリニックのファイナンシャルプランナーの方は私のために理想の保険の組み合わせを考え手続きまでしてくれたのです。そして満足の行く保険に加入できました。
保険の相談窓口によってかなり違いがあることを実感しました。保険クリニックに行って良かったです。
あわせて読みたい
保険代理店の特徴を表で徹底比較!
松葉 直隆
訪問型代理店を表で徹底比較
▼スマホは比較表を横スライドできます
| 代理店名 | 公式 | 取扱数 | 特徴 |
|
|
|
27社 |
●取り扱い保険会社数27社 ●FPの資格取得率が驚異の97%! ●選べる6つの嬉しいプレゼント! |
|
|
 |
44社 |
●経験5年以上等の評価項目 ●2500人以上が全国で対応 ●選べる4つの嬉しいプレゼント! |
|
|
|
30社 |
●全国に約60拠点展開 ●平均業界歴11.8年のベテランFP ●選べる6つの嬉しいプレゼント! |

次に、店舗型の代理店を表にて徹底比較してみましょう。
店舗型代理店を表で比較
▼スマホは比較表を横スライドできます
| 代理店名 | 公式 | 特徴 | 取扱数 |
|
|
|
●店舗型でありながら訪問も可能 ●全国に253店舗(2018年11月現在)すべてが直営店 ●契約実績100万件を突破! |
40社 |
|
|
|
●全国に1200店舗以上のショップと提携 ●保険代理店掲載数はダントツNo1 ●女性スタッフやキッズルームなど詳細選択可 |
―
|
|
|
|
●全国に約190店舗展開 ●アフターサービスありで一生涯のサポート ●キッズルーム保持店舗が多く訪問サービスも充実 |
41社 |


松葉 直隆
複数の保険相談代理店に行くメリットを紹介します!
さて、ここまで無料の保険相談所をご紹介して参りましたがいかがでしょうか。
どの代理店を利用するか決められない場合は、納得するまで近場の窓口を順番に回ってみるのも一つの手ですよ。
松葉 直隆
気持ちが下がってしまう前に、保険代理店を複数に相談するメリットを具体的に説明しておきますね!
複数人に担当してもらうメリット
保険相談検討者
保険に限らずどの業界でも同じことが言えますが、担当してもらう人の質はやはり運という部分も無きにしもあらずです。
保険に限って言えば、保険の相談を何年もしてきている人もいれば、経験の浅い新人に担当される場合もあるでしょう。
こればかりは仕方がないことでもありますので、時間が許す限り、様々な代理店で相談をしてみることに損はありません。
松葉 直隆
複数の商品を知れるメリット
さらに、担当して下さる方によってはあなたに勧めてくる保険の商品も異なってくる可能性も十分にあります。
しかし、保険会社や保険商品は今やごまんとある時代。
同じ商品を勧めて来られるほうが稀かもしれません。
松葉 直隆
保険相談検討者
勧めて来られるからには理由があります。
あなたにとってのベストな選択肢が増えることはメリットでしかないでしょう。
長い付き合いになる保険会社と商品とのお付き合い。
損をしないためには、少なくとも2つから3つの代理店に相談をして、比較することができるとなお良いでしょう。
あわせて読みたい
代理店で迷っているならまずはこの店舗へ!
ここまで、保険の見直しや新規加入を検討している方には、無料でプロに相談できる保険の相談窓口をおすすめさせて頂きました。
保険商品は何十年も払い続けるもの。当然、契約する保険会社ともそれだけ長い付き合いになるということ。
多数ある保険会社に保険商品を洗い出して比較、検討するには時間も労力も限られてしまいます。
相談窓口も今やたくさん存在する時代、もしもどこに相談しようか迷われているならば、保険ブリッジ読者にも一番人気の「ほけんのぜんぶ」を試してみてはいかがでしょうか。
- 取扱保険会社27社とトップクラス
- 競合他社の中ではNO.1の97%がFP!
- 何度でも無料で相談できる
保険のことが気になっている今こそ試すとき。
「ほけんのぜんぶ」へ今すぐアクセス!
\1分で完了/
あわせて読みたい
【必読】保険の無料相談で得するために
上記でご紹介させて頂いた保険の相談ができるサービスは全て無料となっていますが、無料だからといってどこでも良いというわけではないですよね。
松葉 直隆
取扱い保険会社の数が多い窓口を選ぶ
保険会社を1つでも多く取り扱っていれば、それだけ選択肢が増えます。
すると、一人ひとり、あるいは各ご家庭に合わせた最適な保険やプランを提案することが可能に。
逆に、取り扱っている保険会社の数が少なければ少ないほど、自社の保険を売るために押し売りに合ったりしかねません。
さらに、選択肢も狭まり、保険の相談をする意味が失われてしまいかねません。
保険会社を多く取り扱っていて、その分多数の商品も熟知している保険の相談窓口や代理店、またFPを選択して利用するようにしましょう。
キャンペーンを利用する
これまでご紹介させて頂いた相談窓口をご覧のとおり、保険の相談窓口によっては時期によってキャンペーンを実施していることがあります。
無料で保険の相談をし、そののちに簡単なアンケートに答えるだけで対象となることがほとんど。
ということはつまり、保険を勧められたりしても加入しなくても対象になるんです!
このお得なキャンペーンを使わない手はないですよね!
あわせて読みたい
まとめ
貯蓄型医療保険は、貯蓄型とはいえその仕組みが独特です。
他の貯蓄型生命保険(死亡保険・個人年金保険等)とは異なっているので、その内容をしっかり把握し加入を検討しましょう。
【一定に年齢でそれまで支払った保険料の全額が戻ってくる】と言うのが売りになっています。
しかし、保険料総額に関して言うと、比較的安いとされる終身医療保険の終身払いの商品とあまり大きな差はありません。
あくまでも【総支払保険料】の話です。
この【総支払保険料】と言うのをしっかりと意識をして保険選びをするようにしましょう。
医療技術は日々進歩していますので、今の医療技術が10年・20年後も同じとであると言う事はないでしょう。
松葉 直隆
その辺りもしっかりと考えて医療保険への加入は考えましょう。