


 松葉 直隆
大学卒業後、損保ジャパン日本興亜代理店の保険会社にて5年以上勤務し、年間100組以上のコンサルティングを行う。
その後、2016年6月より保険のドリルをはじめとする保険媒体の記事監修を務める。
活発な子どもは、遊びや運動に集中したために予想外の怪我を負ってしまうことがあります。
また、子どもは成長するにつれて大人の目が届かない場所に留まる時間が長くなります。
「子どもは元気だから、生命保険に加入しなくても大丈夫」と、自信を持って言えますか?
そこで本記事では、子どもが加入できるおすすめの生命保険をランキング形式でご紹介します。
- 子どもの2人に1人は生命保険に加入している!
- 各共済は死亡保障とけが・入院・通院保障をセットにした商品を中心に販売
- 終身死亡保険の第1位は三井住友海上あいおい生命「&LIFE終身保険(低解約返戻金型)」!
- 保険の新規加入や見直しを検討するなら、相談員の約97%が国家資格であるFPの資格を所持している「ほけんのぜんぶ」で無料で相談することをおすすめします。
\1分で完了/
子どもの生命保険の保障内容とは
子どもが対象となる保険には、主にどのようなものがありますか?
学資保険、死亡保険、医療保険が一般的です。
この3つの分類について比較すると、以下のようにまとめられます。
| 学資保険 | 子どもの死亡保険 | 子どもの医療保険 | |
| 目的 |
教育資金の積み立て (保護者死亡の場合にも、保険金が支払われる) |
子どもの死亡・高度障害後にかかる、葬式や身辺整理のための資金調達 |
子どもの病気・けがによる医療費の補助 |
| 保険金支払時期 | 進学時期 | 死亡・高度障害時 | 手術・入院・通院時など |
 松葉 直隆
本記事では、死亡保険・死亡と医療の両方を保障する商品に絞って解説いたします。
なお学資保険につきましては、以下の記事をご覧ください。
 あわせて読みたい
子どもの生命保険加入率は?
 保険のドリル読者
松葉 直隆
また子どもが加入する生命保険の年間払込保険料について、6万円以下と答えた割合は24.4%、6万円以上12万円未満と答えた割合は22.8%でした。
合計すると加入者の半数に近い47.2%は、年間払込保険料が12万円未満の生命保険に加入しているといえます。
 保険のドリル読者
松葉 直隆
引用:生命保険文化センター「平成30年度 生命保険に関する全国実態調査」
http://www.jili.or.jp/research/report/pdf/h30zenkoku/2018honshi_all.pdf
子どもが加入できる定期保険の比較
松葉 直隆
アフラック生命「Lightフィットプラン」

松葉 直隆
「Lightフィットプラン」の特徴
- ノンスモーカー割引(非喫煙者割引に同じ・満20歳未満は対象外)
- 災害死亡割増特約(予め付加される)
- 傷害特約
- リビング・ニーズ特約
- 不慮の事故による保険料払込免除
保険のドリル読者
松葉 直隆
各特約の内容
災害割増特約
被保険者が不慮の事故・所定の感染症のため死亡・高度障害状態と認定された場合、死亡保険金に上乗せして給付金が支払われる。
傷害特約
被保険者が不慮の事故・所定の感染症のため死亡・高度障害・障害状態と認定された場合、障害の程度に応じて給付金が支払われる。
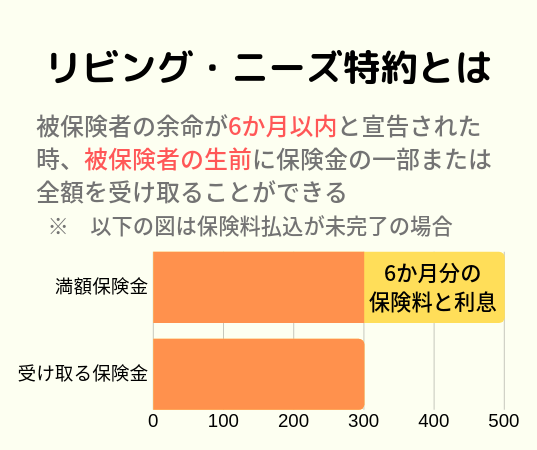
リビング・ニーズ特約(無料)
被保険者の余命が6か月以内と診断された場合に適用される。
被保険者の生前に死亡保険金を受け取ることで、身辺整理や準備しておきたい事柄にまとまったお金を充てることができる。
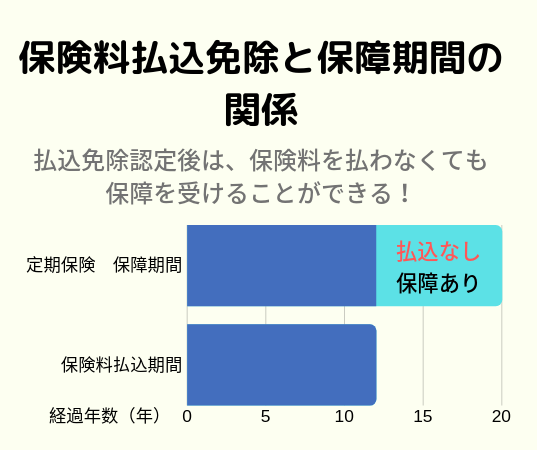
保険料払込免除
被保険者が不慮の事故のため、保険料の払込継続が困難と保険会社に認められた場合に、被保険者は保険料の払込を続けなくても契約期間内の保障を受けることができる。
「Lightフィットプラン」の注意点
- 加入年齢は満3歳~満70歳となります。
- 10年ごとに保障が自動更新されますが、ノンスモーカー割引特約は被保険者が申告しない限り更新されません。
「Lightフィットプラン」のシミュレーション例
- 契約開始年齢:6歳 男性
- 保険期間:10年
- 保険金額:300万円
- 保険料:519円
保険のドリル読者
各共済の商品を保障内容・保険料で比較
松葉 直隆
商品のコースが複数用意されている共済では、保険料1000円の商品を基準として記載しております。
|
「定期生命プラン」 保険期間:10年 |
「こども保障タイプ」 保障は18歳まで |
「一時払終身共済」 保険期間:終身 |
「たすけあい ジュニア20」 J1000円コース 保障は20歳まで |
「生命共済こども型」 こども1型 保障は18歳まで |
|
| 0歳加入 | 〇 | 〇 | 〇 | 〇 | 〇 |
| 保険料 |
契約時に設定、または 掛金一律型から選択 (以下は月額1000円の場合) |
月1200円 |
(契約開始:5歳、男性の場合) 431万580円 |
月1000円 | 月1000円 |
| 病気死亡 | (100万円) | 100万円 | 500万円 | 100万円 | 200万円 |
| 事故死亡 | (100万円) | 200万円 | 500万円 | 150万円 | 500万円 |
| 障がい |
高度障害時: 死亡保険金額と同額 ※災害特約を追加できる |
(交通事故・不慮の事故) 4万円~90万円 |
なし |
(事故)14~350万円 |
(交通事故) 12万円~300万円 (不慮の事故) 8万円~200万円 (高度障害) 50万円~年金払い |
| 入院保障 | なし | (365日目まで)日額1万円 | なし | 日額6000円 |
(360日目まで)日額5000円 |
| 通院保障 | なし |
(交通事故・不慮の事故で90日分) 日額2000円 |
なし |
(事故で90日分) 日額2000円 |
(事故で90日分) 日額2000円 |
| 手術保障 | なし |
(入院中)5万円 (外来)2.5万円 |
なし | 5・10・20万円 | 2・5・10・20万円 |
| リビング・ニーズ特約 | 〇 | 〇 | |||
| その他特約等 |
災害特約 災害死亡特約 |
損害賠償補償特約 (月200円で 1億円以内の保障) |
共済金年金支払特約 |
先進医療特約 個人賠償責任保険 |
先進医療(主契約) :1~150万円 損害賠償(主契約) :100万円以内 (1000円は自己負担) |


各共済の商品のその他の特徴
松葉 直隆
都道府県民共済(都民共済)「生命共済こども型」

- がん診断時に一時金が支払われます。
- ひき逃げ事故など、犯罪被害による死亡・高度障害時は200万円が支払われます。
- 契約者の死亡も保障されます。
松葉 直隆
あわせて読みたい
全労済「定期生命プラン」

- 満0~14歳の死亡限度額は500万円以下に制限されます。
- 満期金(死亡共済金額以下)を設定することで、簡易的な学資保険の代わりにすることもできます。
全労済「(医療保障つき)こども保障タイプ」

- 骨折・腱の断裂・関節の脱臼で5万円を給付します。
- 放射線治療1回につき、5万円を給付します。
- 扶養者である契約者の死亡・高度障害も保障されます。
松葉 直隆
JA共済「一時払終身共済」

- 死亡共済金は500万円のコースのみとなります。
- 死亡保障は一生涯続くため、子どもへの実質的な金銭譲渡として利用することもできます。
死亡保険金は、高度障害保険金として受け取ることができません。
松葉 直隆
あわせて読みたい
COOP共済「たすけあい ジュニア20」

- 長期入院(270日以上)には、一時金が支払われます。
- 扶養者の事故による死亡・高度障害も保障されます。
- 告知事項が少ないプラン(J1900円コース)も用意されております。
松葉 直隆
あわせて読みたい
子どもが加入できる終身保険ランキング
松葉 直隆
| 1位 | |
|
三井住友海上あいおい生命 「&LIFE終身保険」 |
|
| 2位 | 3位 |
|
|
東京海上日動あんしん生命 「終身保険」 |

第1位 三井住友海上あいおい生命「&LIFE終身保険(低解約返戻金型)」
松葉 直隆
「&LIFE終身保険(低解約返戻金型)」の特徴
- 保険金による保障を死亡保障の一括払い・年金払い・介護年金から選べる
- 終身介護保障特約(要介護2以上)※
- 終身介護保障特約に認知症一時金給付特則を付加できる
- 保険料払込免除特約(三大疾病・要介護状態の継続)※
- 健康優良割引
※がついた2つの特約は併用できません。
また、終身払の契約の場合、保険料払込免除特約は利用できません。
「&LIFE終身保険(低解約返戻金型)」の注意点
- 健康優良割引は2種類あり、①非喫煙者標準体保険料率と②健康状態・運転履歴も審査基準に含まれるSD非喫煙者優良体保険料率があります。
- 終身介護特約・保険料払込免除特約は被保険者が15歳以上の場合に利用できます。
「&LIFE終身保険(低解約返戻金型)」のシミュレーション例
- 契約開始:6歳 男性
- 保険金:300万円
- リビング・ニーズ特約 あり
- 三大疾病保険料払込免除特約 なし
- 保険料払込期間:終身
- 保険料:月2988円
松葉 直隆
保険のドリル読者
第2位 マニュライフ生命「こだわり終身保険v2」
「こだわり終身保険v2」の特徴
- 特定疾病保険料払込免除(三大疾病保険料払込免除に同じ)
- 非喫煙者への保険料割引
- 保険料払込満了後の、保険料返戻率(へんれいりつ)が高い
- 保険金を年金形式で受け取ることができる
- 災害割増特約
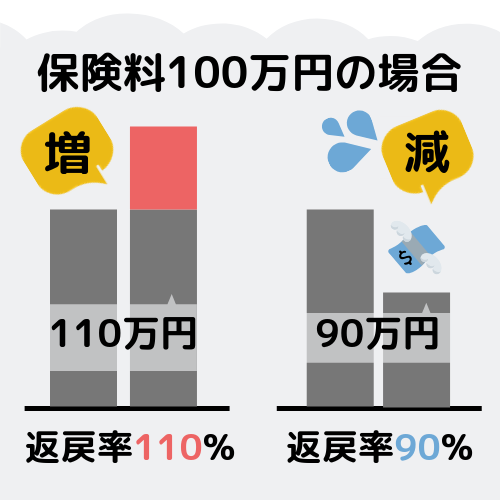
返戻率(へんれいりつ)とは何ですか?
終身保険などの貯蓄型保険を解約した場合に返却される金額の、払込済み保険料総額に対する割合です。
松葉 直隆
「こだわり終身保険v2」の注意点
- 特定疾病保険料払込免除特約を付加できる年齢は、16歳以上となります。
- 災害割増特約は、特定疾病払込免除特約と併用できません。
「こだわり終身保険v2」のシミュレーション例
- 契約開始:6歳 男性
- 保険金:300万円
- リビング・ニーズ特約 あり
- 三大疾病保険料払込免除特約 なし
- 保険料払込期間:終身
- 保険料:月3212円
第3位 東京海上日動あんしん生命「終身保険」

「終身保険」の特徴
- 災害割増特約
- 傷害特約
- 被保険者の不慮の事故による保険料払込免除
- リビング・ニーズ特約
- 保険金を年金形式で受け取ることができる
保険のドリル読者
「終身保険」のシミュレーション例
- 契約開始:6歳 男性
- 保険金:300万円
- リビング・ニーズ特約 あり
- 保険料払込期間:終身
- 保険料:月3543円
松葉 直隆
第4位 アフラック生命「かしこく備える終身保険」

松葉 直隆
「かしこく備える終身保険」の特徴
- ノンスモーカー割引特約
- 三大疾病保険料払込免除
- 災害死亡割増特約
- 特別保険料率を利用することで、健康状態に不安があっても申し込みができる
三大疾病保険料払込免除の三大疾病とは、どの病気を指しますか?
がん・脳卒中・急性心筋梗塞の3つです。
上記3つの病気は、日本人の死因上位に含まれることが珍しくありません。
これらの病気にかかった場合に有効となる三大疾病保険料払込免除特約は、優先度の高い保障といえるでしょう。
「かしこく備える終身保険」の注意点
- ノンスモーカー割引特約は、被保険者が満20歳以上かつ非喫煙期間が1年以上の場合にのみ適用されます。
- 災害死亡割増特約は90歳満期であり、終身保障ではありません。
「かしこく備える終身保険」のシミュレーション例
- 契約開始:6歳 男性
- 保険金:300万円
- リビング・ニーズ特約 あり
- 三大疾病保険料払込免除特約 あり
- 保険料払込期間:終身
- 保険料:月3306円
アフラック生命の商品ではほかに、0歳~満65歳まで加入できる「WAYS(ウェイズ)」という終身保険も販売しております。
松葉 直隆
まとめ
子どもが加入できる死亡保険の種類は、限られています。
終身保険のランキング結果は1位が三井住友海上あいおい生命「&LIFE終身保険(低解約返戻金型)」、2位がマニュライフ生命「こだわり終身保険v2」、3位が東京海上日動あんしん生命「終身保険」となりました。
各共済の商品のように、けが・病気も保障できる商品が必要ですか?
それとも将来的には特定疾病や介護なども備えられる、一生涯保障の商品が必要でしょうか?
保険加入の目的を定めることは、ご自分に合った商品を見つけるための第一歩です。
シミュレーション結果や特約を含めた保障内容を比較して、成功だったと思える保険選びを目指しましょう。

