 松葉 直隆
大学卒業後、損保ジャパン日本興亜代理店の保険会社にて5年以上勤務し、年間100組以上のコンサルティングを行う。
その後、2016年6月より保険のドリルをはじめとする保険媒体の記事監修を務める。
セカンドライフをそろそろ意識している方々も多いことでしょう。
はたまた、ご自分の以前に加入した死亡保険が老後の備えとなるか、少々不安な人もいるかと思います。
一生涯、ご自分の老後を支える生命保険である「終身個人年金保険」は有名ですが、加入中の終身保険(死亡保険)も頼りになる商品があります。
ただし、終身個人年金保険と終身保険は仕組みが異なる上に、お金を受け取った場合にかかる所得税の種類、相続のとき利用できる相続税の軽減制度も異なる可能性があります。
そこで今回は終身個人年金保険と終身保険の特徴を比較し、老後の備えとしてのメリット・デメリットを解説します。
- 終身個人年金保険、終身保険ともに、保証期間は一生涯。
- 終身個人年金保険のメリットは、生涯年金が給付されるため、高齢となっても金銭的に困窮しなくて済むこと。
- 終身保険のメリットは、中途解約しない限り確実に保険金を受け取れること。
- 保険の新規加入や見直しを検討するなら、相談員の約97%が国家資格であるFPの資格を所持している「ほけんのぜんぶ」で無料で相談することをおすすめします。
\1分で完了/
目次
終身個人年金保険と終身保険を比較!
 保険のドリル読者
 保険のドリル読者
こちらでは、終身個人年金保険および終身年金を比較してみましょう。
公的年金と貯金だけでは不安
日本では健康志向の広がりや、医療の進歩により高齢者の長寿化が進んでいます。
日本は長寿社会へ
このこと自体は非常に喜ばしいことであり、健康で長生きできる社会は理想的と言えます。
しかし、喜んでばかりはいられません。
 松葉 直隆
生活が逼迫する危険も
総務省の指摘では、高齢夫婦無職世帯(夫65歳以上・妻60歳以上のみの世帯)ならば、公的年金等の社会保障給付費だけに頼る生活の場合、不安を感じる結果が報告されています。
とするならば、毎年50万円以上不足することにつながり、その分はパートで働くか預金等を切り崩して対応しなければいけません。
高齢になるほど体力等に衰えが
ご自分が仕事を退職して間もないなら、健康面も十分なはずです。
しかし、70代・80代ともなれば体力も思考能力も次第に衰えていくことでしょう。
そんな場合、もはやパートの継続は困難です。
ご自分が亡くなるまで、受け取った退職金等をはじめとした預金で不足分は補えればよいですが、お金は有限でいずれ底を尽きます。
老後の生活が窮乏するリスクを軽減するため、公的年金・預金の他に、何らかの備えが必要となりますよね。
いずれも老後の備えになる商品
この老後のリスクを回避する何らかの備えとして有効なのが、「終身個人年金保険」と「終身年金」です。
ただし、この2つの生命保険いずれも、出来るだけお金のある内に積み立てを行うことが大切です。
松葉 直隆
次項では、終身個人年金保険と終身年金の基本的な特徴を比較してみましょう。
終身個人年金保険と終身年金を比較してみる!
終身個人年金保険と終身年金とを比較すれば、概ね次のようになります。
| 比較項目 | 終身個人年金保険 | 終身保険 |
| 保障期間 | 一生涯 | 一生涯 |
| 生存保障 | 終身年金 | 解約返戻金 |
| 死亡保障 | 死亡給付金 | 死亡保険金 |
| 所得税 | 雑所得 | 一時所得 |
| 相続税対策 | 基礎控除 | 非課税枠あり |
保障期間は共に一生涯ですが、被保険者が生存している場合は、終身個人年金は終身年金、終身保険は解約返戻金を受け取ることになります。
被保険者の亡くなった場合に死亡保険金が下りるため、生前にお金を受け取りたいならば解約しなければいけません。
なお、所得税、相続税対策に関しては後述する「終身個人年金保険と終身保険の所得税を比較!」および、「終身個人年金保険と終身保険の相続税を比較!」で詳解します。
終身個人年金保険について知ろう!
保険のドリル読者
保険のドリル読者
こちらでは、終身個人年金保険とは何か?新たなタイプの商品の登場について解説します。
終身個人年金保険とは?
終身個人年金保険とは?
一生涯にわたり年金が受け取れる個人年金保険です。
個人年金保険には他に有期(定期年金)があります。
しかし、こちらは受取期間が定められていて、期間経過後は金銭的に窮乏するおそれがあります。
終身個人年金保険のメリット
ひとたび年金受取が開始されれば、公的年金と共に被保険者が亡くなるまで一生涯年金が給付され、どんなに高齢となっても金銭的な窮乏を回避できます。
松葉 直隆
しかし、「公的年金+終身個人年金保険」ならば、預金が底をついても生活資金の確保はもちろん、また貯蓄を増やすことが期待できます。
終身個人年金保険のデメリット
松葉 直隆
契約年齢・払込期間にもよりますが、有期年金(定期年金)は毎月5,000円~20,000円程度、終身年金ならば25,000円~50,000円程度と差が出てしまいます。
それなりに長生きをしなければ、契約者側が得をしないことになります。
そのため、払込期間を短期間にしたり、年払で払い込んだりと、いろいろと工夫して元が取れる時期を早めることも大切です。
どんな種類がある?
日本円で運用する個人年金保険が販売されています。
しかし、契約通貨を米ドル・豪ドルで設定し、その外貨を投資・運用して利益をあげる「外貨建て」タイプの終身個人年金保険があります。
また、日本円はもとより外貨で、日本国内外の市場に積極的な投資を行う「投資型(変額)」の終身個人年金保険もあります。
これらの商品は、日本円で固定された金利で運用していく商品より、受取率(200%を超えるケースもあり)が非常に高く、各生命保険会社が力を入れている個人年金保険です。
しかし、国内・海外市場の好不況や為替変動に大きく影響を受けます。
そのため、ご自分のセカンドライフの充実のため加入したのに、大きな損失が生じて頭を抱えてしまうケースも想定されます。
外貨建て・投資型(変額)の終身個人年金保険は、基本的にハイリスク・ハイリターンの商品であることを納得した上で、申し込みを検討しましょう。
生存保障重視型が登場!
「大きなリスクを冒したくないが、日本円で堅実に運用する商品で受取率の高くなる終身個人年金保険はないか?」、そうお考えの皆さんも多いことでしょう。
実は長生きすればするほど、契約者(被保険者)側が得をする終身個人年金保険もあります。
それが「生存保障重視型」終身個人年金保険です。
「トンチン年金」というユニークな別名で呼ばれています。
松葉 直隆
長生きすればするほど得
生存保障重視型の終身タイプを選べば、前述した平均寿命を上回れば、払い込んだ保険料総額を大きく上回る成果(受取率150%程度)も期待できます。
高齢になったからでも加入できる場合が多く、50歳から契約を締結できる商品もあります。
そのため、30代・40代の時に個人年金保険へ加入できなかった方々も問題なく申し込めます。
なお、80歳くらいまで契約可能な商品は多いものの、保険加入の際にありがちな「健康告知」「医師の診査」も必要ない場合がほとんどです。
長生きしなければやはり損
契約は問題なく締結できたものの、被保険者が受取前に亡くなってしまうこともあり得ます。
その場合は遺族に「死亡給付金」が下ります。
また、こちらのタイプも元が取れる年齢は概ね90歳前後となります。
松葉 直隆
 あわせて読みたい
終身保険について知ろう!
保険のドリル読者
保険のドリル読者
こちらでは、終身保険とは何か?低解約返戻金型終身保険の有用性について解説します。
終身保険とは?
終身保険とは?
一生涯の保障が約束された死亡保険です。
死亡保険には「定期保険」というタイプもあります。
松葉 直隆
終身保険のメリット
終身保険で受け取る死亡保険金は、契約者が中途解約しない限り、確実に受取人(遺族)へ下ります。
もちろん、契約で設定した分の金額が間違いなく受け取れます。
個人年金保険には死亡保障として「死亡給付金」があります。
松葉 直隆
また、老後の資金として活用したい場合には、保険を解約し「解約返戻金」を受け取ります。
この様に死亡保障を厚くするだけの役割にとどまらない、終身保険の柔軟性が大きな特長と言えます。
終身保険のデメリット
終身保険は確実に死亡保険金が受け取れるので、毎月の保険料は高額となります。
また、終身保険を解約して返戻金が取得できた後、再び死亡保険へ加入し直すとき、契約者の年齢が高くなっている場合もあります。
高齢(70歳・80歳等)になると、問題なく加入できる終身保険が非常に少なく、加入はかなり難しくなることが現状と言えます。
解約してもそんなに得しない?
松葉 直隆
これは「元本割れ」と呼ばれ、払い込んだ保険料よりも戻るお金が少なくなることを指します。
ただし、一般的な終身保険の場合、返戻率の平均は101%~103%程度で、年金の受取率ほど高くありません。
しかし、終身保険の中には、老後の備えとして役立つタイプもあります。こちらについては次項で説明します。
低解約返戻金型がお得!?
松葉 直隆
こちらは保険料払込期間中、返戻率が非常に低いものの、期間経過後はどんどん解約返戻率が上がっていく仕組みとなっています。
ケースによっては高い返戻率が期待
払込期間終了後、低かった返戻率がいっきに上昇し、長期間据え置く形をとれば解約返戻率は120%~130%程度に達することもあります。
そのタイミングを見計らい解約すれば、老後にまとまった資金として受け取れ、ゆとりあるセカンドライフに活用できることでしょう。
据置期間が長いほど返戻率はUPするので、払込期間を可能な限り短縮化し、あとは運用して返戻率が高くなるのを待ちましょう。
なお、解約返戻率がどの時期にどの位となるかについては、契約の際に受け取った「保険のしおり」等でチェックすることができます。
ただし、安易な中途解約は避ける
払込期間終了後、解約返戻率は大幅UPする低解約返戻金型ですが、払込期間中の返戻金額は8割未満に抑えられているケースがほとんどです。
あわせて読みたい
終身個人年金保険と終身保険の所得税を比較!
保険のドリル読者
保険のドリル読者
保険のドリル読者
こちらでは、終身個人年金保険・終身保険にかかる税金の特徴を解説します。
自分で積み立てたのに税金かかる?
終身個人年金保険や終身保険で保険料を払い込んでいた期間は、ただお金を負担するだけの時期というわけではありません。
- これらの生命保険では「生命保険料控除」という所得控除制度が利用できます。
- 終身個人年金保険や終身保険ならば、「(一般)生命保険料控除」枠が適用されます。
- なお、終身個人年金保険の場合なら、一定の条件が揃えば「個人年金保険料控除」という別枠も利用可能です。
このような控除制度を活用したいなら、年末調整や確定申告の際に手続きをすることで節税が可能となります。
その一方、今度はお金を受け取る側になれば、この受け取った分の税金を払わなくてはいけません。
ただし、納税しなければならない条件は、受取方法で大きく変わります。
なお、所得税の税率は下表の通りです。
| 課税される所得金額 | 税率 | 控除額 |
| ~195万円以下 | 5% | 0円 |
| 195万円超~330万円以下 | 10% | 97,500円 |
| 330万円超~695万円以下 | 20% | 427,500円 |
| 695万円超~900万円以下 | 23% | 636,000円 |
| 900万円超~1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超~4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超~ | 45% | 4,796,000円 |
令和19年まで、この所得税と復興特別所得税(原則としてその年分の基準所得税額の2.1%)を併せて申告・納付することになります。
終身個人年金保険は「雑所得」
終身個人年金保険は、一生涯分割してお金を受け取ることになります。
松葉 直隆
計算方法はやや複雑
- 雑所得の計算式は「年金年額-必要経費」となります。
- 年金年額は契約した際の金額を参考にします。
- 必要経費は「年金年額×必要経費割合」で計算します。
- 更に必要経費割合は、「払込保険料総額÷終身年金総支給見込額」で算定します。
- そして、終身年金総支給見込額は「年金年額×余命年数」で出すことになります。
なお、余命年数は次の表の通りです(参照:所得税法施行令82条の3)。
| 年齢 | 男性 | 女性 |
| 55歳 | 23年 | 27年 |
| 60歳 | 19年 | 23年 |
| 65歳 | 15年 | 18年 |
| 70歳 | 12年 | 14年 |
| 75歳 | 8年 | 11年 |
| 80歳 | 6年 | 8年 |
事例をあげ計算!
こちらでは次の例を基に雑所得を計算してみましょう。
- 契約者:男性
- 年金受取開始年齢:65歳
- 年金年額:550,000円
- 払込保険料総額:5,000,000円
①まず終身年金総支給見込額を計算します。
年金年額550,000円で表のように余命15年なので
550,000円×15年=8,250,000円
②次に必要経費割合を計算します。払込保険料総額は5,000,000円なので、
5,000,000円÷8,250,000円=0.61(小数点第3位以下切り上げ)
③次に必要経費を計算します。
550,000円×0.61=335,500円
④最後に年金年額から必要経費を差し引きます。
550,000円-335,500円=214,500円
雑所得は214,500円となります。
松葉 直隆
もちろん雑所得が0円となるなら、課税されることはありません。
終身保険は「一時所得」
終身保険の場合は一括して受け取る場合、課税所得の区分として「一時所得」が該当します。
終身個人年金保険でも、年金形式ではなく一括で受け取る方法を選べば、やはり一時所得で計算する必要があります。
ただし、計算方法は雑所得ほど複雑と言えません。
計算方法はまず「総保険金額-保険料総額-特別控除額(最大50万円)」を行います。
松葉 直隆
こちらも事例をあげて計算してみましょう。
- 保険金総額:6,000,000円
- 払込保険料総額:5,000,000円
①一括して受け取った保険金額から、保険料総額と特別控除額を差し引きます。
6,000,000円-5,000,000円-500,000円=500,000円
500,000円×1/2=250,000円
一時所得は250,000円となります。
松葉 直隆
もちろん一時所得が0円となるなら、課税されることはありません。
終身個人年金保険と終身保険の相続税を比較!
保険のドリル読者
保険のドリル読者
保険のドリル読者
こちらでは、終身個人年金保険・終身保険で得た利益の、相続税軽減策について解説します。
相続税で考える
松葉 直隆
当然、配偶者や子等の相続人達は、財産が分与され利益を得るだけではなく、その利益に見合った税金を納める必要があります。それが「相続税」です。
遺族が受け取る死亡退職金等と共に「みなし相続財産」となります。
つまり、ご自分(被相続人)の相続財産としてカウントされ、相続人達へ相続税が課されることになります。
ただし、利益を得たらその分だけ、税金として持っていかれるわけではなく、相続税には「基礎控除」等の税軽減措置が設けられています。
なお、相続税の税率は次の通りです(平成27年1月1日以後の場合)。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
| ~1,000万円以下 | 10% | 0円 |
| ~3,000万円以下 | 15% | 50万円 |
| ~5,000万円以下 | 20% | 200万円 |
| ~1億円以下 | 30% | 700万円 |
| ~2億円以下 | 40% | 1,700万円 |
| ~3億円以下 | 45% | 2,700万円 |
| ~6億円以下 | 50% | 4,200万円 |
| 6億円超~ | 55% | 7,200万円 |
終身個人年金保険は基礎控除にカウント
終身個人年金保険とは?
もちろん被保険者が生存している時に受け取るお金です。
そのため、年金を使い切らずに預金していたり、現金で持っていたりしたら、金融資産として相続財産にカウントされます。
松葉 直隆
これは終身保険を解約し、受け取った解約返戻金も同じです。
しかし、この金融資産を含めた遺産総額等には、「基礎控除」が適用されます。
計算方法と法定相続人
松葉 直隆
法定相続人が多ければ多いほど、基礎控除額は増えます。
この法定相続人には配偶者と血族が該当します。
もちろん、血族であれば誰でも相続人になれるわけではありません。
次のような順位があります。
- 第1順位:子・子がいなければ代襲相続人(孫)
- 第2順位:直系尊属(ご自分の両親等)
- 第3順位:兄弟姉妹・兄弟姉妹がいなければ代襲相続人(おい・めい)
なお、配偶者は常に相続人となれますが、子がいなければ第2順位の方々、第2順位の方々がいなければ第3順位の方々が相続人に該当します。
松葉 直隆
事例をあげ計算!
こちらでは次の例を基に計算してみましょう。
- 法定相続人:妻・子1人
- 遺産総額等:7,000万円(うち年金の残額300万円)
- 負債:0円
- 葬式費用等:500万円
①まずは負債や葬式費用等を差し引きます。葬式費用等は500万円かかったので
7,000万円-500万円=6,500万円
②相続税の基礎控除額を計算してみます。
3,000万円+600万円×2人=4,200万円
③6,500万円から基礎控除額を差し引きます。
6,500万円-4,200万円=2,300万円
松葉 直隆
終身保険は非課税枠が使える
終身保険は、ご自分が亡くなれば死亡保険金として受取人(遺族)に下りることとなります。
ちなみに個人年金保険で受け取れる死亡給付金も、死亡保険金と同様にみなし相続財産となります。
この保険金等には「非課税枠」が利用でき、計算式は「500万円×法定相続人の数」となります。
こちらでは次の例を基に計算してみましょう。
- 法定相続人:妻・子1人
- 死亡保険金:2,000万円
①法定相続人は2人なので
500万円×2人=1,000万円
②死亡保険金2,000万円から差し引きます。
2,000万円-1,000万円=1,000万円
ただし、計算した1,000万円にそのまま相続税が課せられるわけではありません。
この1,000万円はみなし相続財産として、遺産総額等へ上乗せすることになります。
もちろん、基礎控除で差し引く対象となるので、差し引き後に0円となれば相続税は課税されません。
終身個人年金保険にする?終身保険にする?
保険のドリル読者
保険のドリル読者
こちらでは、終身個人年金保険向きの人・終身保険向きの人を、それぞれ解説していきます。
両方加入が理想だが
最も理想的な方法は、やはり生前の資金を終身個人年金保険で賄い、被保険者が死亡した時や、生前にまとまったお金が必要となった場合、終身保険で対応することが想定されます。
そうはいっても、各ご家庭の事情は様々ですし、退職するまで家屋や車のローンが残っていて、なかなか終身個人年金保険・終身保険双方にお金を回すことが難しいこともあります。
ただし、ご家庭の世帯状況や、被保険者の健康状態等から、終身個人年金保険で備えた方が良いか、それとも終身保険で備えた方が良いか判断できます。
終身個人年金保険向きの人
松葉 直隆
また、遺産を残すべき相続人となる世帯員が少ないか、全くいない場合、つまり高齢単身世帯となる方々向けに最適です。
個人年金保険だけに加入している場合は、家族に十分な遺産が残せないケースも想定されます。
松葉 直隆
ご自分に仲がとても良い兄弟姉妹がいて、その方々にまとまった遺産を残したい場合ならともかく、配偶者・子がいない場合は、ご自分の生活水準を維持することが最優先と言えます。
終身保険向きの人
終身保険で備えた方が良い人は、世帯員が多く、前述した平均寿命ほど長く生きれるかわからない方々が該当します。
ご自分が亡くなった後、遺産を分与する相続人が多いなら、死亡保険金の受取人を指定しておいた方が良いでしょう。
また、平均寿命ほど長生きするか心配な人は、終身保険を解約して、解約返戻金と公的年金で老後の生活費を賄うことも有効な方法です。
松葉 直隆
【訪問・店舗型別】おすすめ保険相談窓口ランキング6選!
保険相談検討者
各種生命保険への新規加入を検討していて調べていたら、プロに無料で相談に乗ってもらえる代理店があると知りました。
保険相談検討者
煩雑になりがちな保険のこと。そういった時に是非利用して頂きたいのが保険相談窓口(代理店)です。
松葉 直隆
ここからは、保険ブリッジ独自の視点から、おすすめ相談窓口をご紹介します。
- すでに生命保険に加入しているけれど、そろそろ見直しを考えたい
- まだ生命保険には入っていないけれど、どの保険会社の商品を選べば良いのか分からない
今なら保険の相談をしてアンケートに答えるだけ(保険に加入しなくてもOK!)で豪華なプレゼントが貰えるチャンスが沢山!
このお得な機会を是非見逃さないで!
└訪問型無料相談
保険の無料相談には、訪問型と店舗型の2種類があるのをご存知ですか?
訪問型は、主に以下の項目に当てはまる方々にぴったり寄り添ってくれますよ!
- 仕事が忙しく、時間が取りにくい
- 妊娠中や小さな子供が居て遠出が難しい
- 取れる時間が不規則で直近でしか予定がわからない
- 近くに店舗型の相談所がない
- 調べるのが面倒
保険相談検討者
訪問型の無料相談は、あなたの求める場所と時間にプロが足を運んでくれる優れもの。
松葉 直隆
訪問型で特に人気の代理店はこちらです。
|
相談員の約97%が国家資格取得者
|
|
|
厳選した2500人以上のFP
|
平均業界歴11.8年のFP
|


それでは、ランキング形式でおすすめの代理店をご紹介いたしましょう。
訪問型おすすめランキング1位 ほけんのぜんぶ
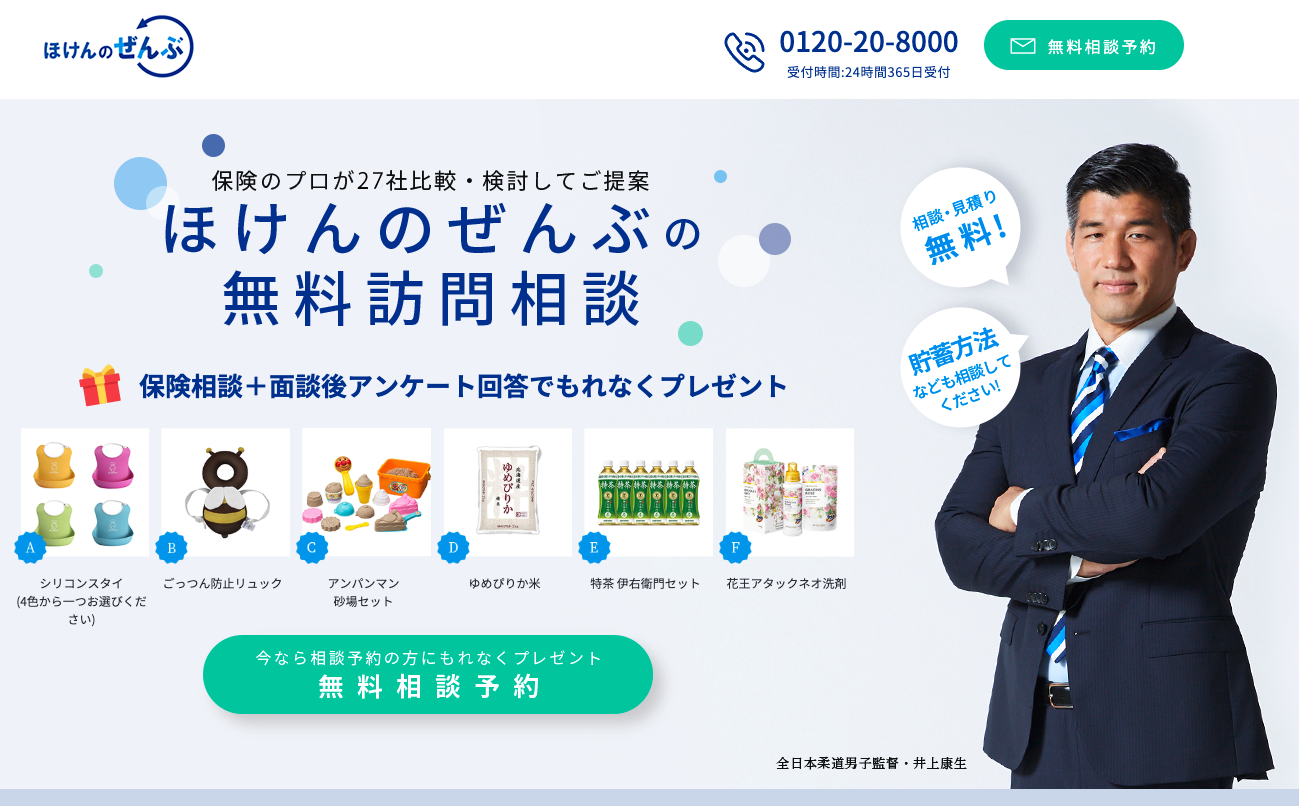
保険のぜんぶは、東京、埼玉、神奈川、千葉、大阪、兵庫、京都、奈良、札幌に拠点があり、全国どこでもFPの派遣が可能な訪問型の代理店です。
- 全国どこでも対応可能!(離島を除く)
- 27社もの保険会社の商品を扱い、最適な商品を一気に比較
- FPの資格取得率が驚異の97%!
店舗数自体は全国展開のものに比べると少ないですが、その点をカバーできる最大の特徴として、在籍している相談員の約97%が国家資格であるFPの資格を所持しているという点です。
松葉 直隆
経験豊富な保険コンサルタントに無料で、納得するまで何度も相談ができるのは魅力的ですね!
\当サイトで1番人気の無料相談予約は1分で完了/
ほけんのぜんぶ キャンペーン
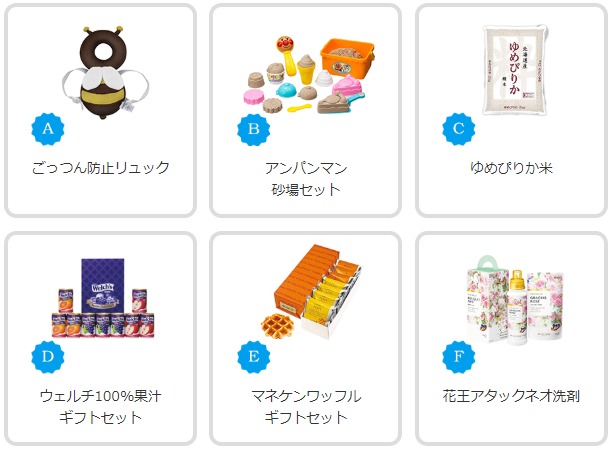
ほけんのぜんぶでは、保険の相談ののちにアンケートに回答するだけでもれなくプレゼントが貰えます!
- ごっつん防止リュック
- アンパンマン砂場セット
- ゆめぴりか米
- ウェルチ100%果汁ギフトセット
- マネケンワッフルギフトセット
- 花王アタックネオ洗剤
\人気キャンペーン申し込みはコチラから/
ほけんのぜんぶ 利用者の口コミ
よく分からなかった保険のしくみや内容が納得のいくものに
皆入っているからと、何となく加入した保険でしたが、毎月結構な額を払っていることに気付き本当に必要なのか、また、自分の加入している保険のことがいまいちよく分からないと思っていました。
そんな時にネットでほけんのぜんぶのサイトを見つけて相談してみようと利用しました。
実際に相談した方は、物腰が柔らかく、FPの方も経験豊富な感じで、分からないことにも丁寧に説明していただき、やっと保険のことが理解した気持ちになりました。
結果、今後のことを考えて別の保険の方がいいかもと思い、紹介していただいたプランに加入しました。大満足です。
もっと早く知っていたら良かったと思います。
訪問型おすすめランキング2位 保険コネクト
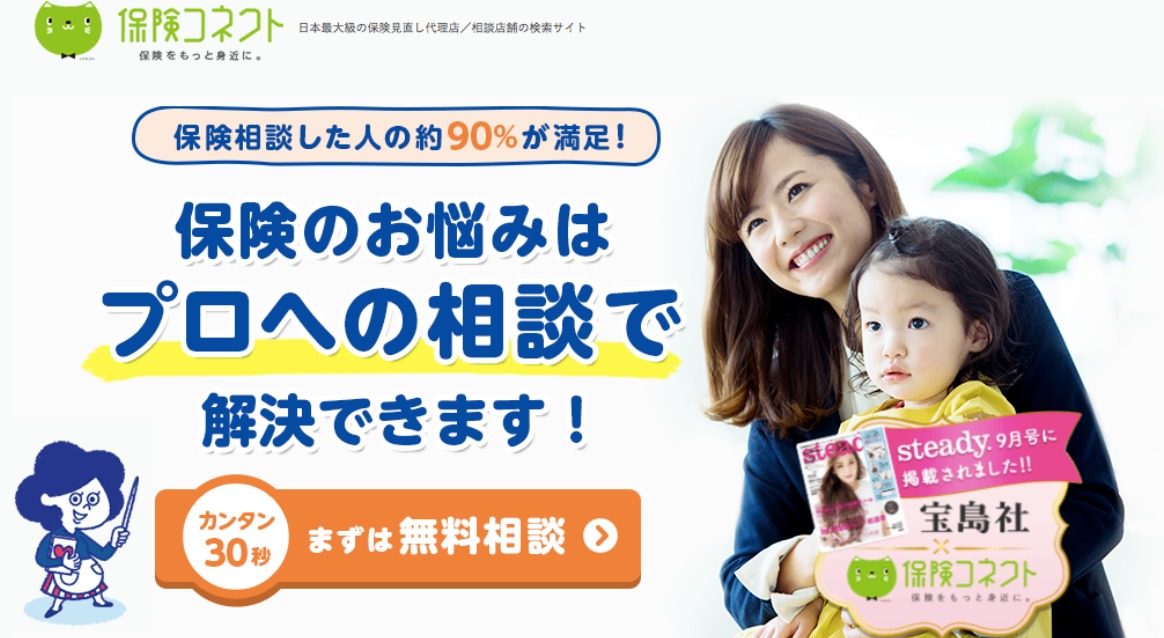
保険の悩みをプロに相談したいと考えている人は保険コネクトの利用をおすすめします。
- 2500人以上のプロが全国各地で対応
- 経験5年以上等の評価項目を満たす優秀なFPのみ
- FPに厳しいルールを設けているため安心
保険相談した人の約90%が「満足した」と回答している保険コネクト。
全国各地にいる厳選した2500人以上のFPと提携しており、しつこい営業行為の禁止や相談者からの評判が悪いFPへの紹介禁止などと、FPに関する厳しいルールを設けています。
保険コネクトでの相談はもちろん完全無料。
保険コネクトキャンペーン
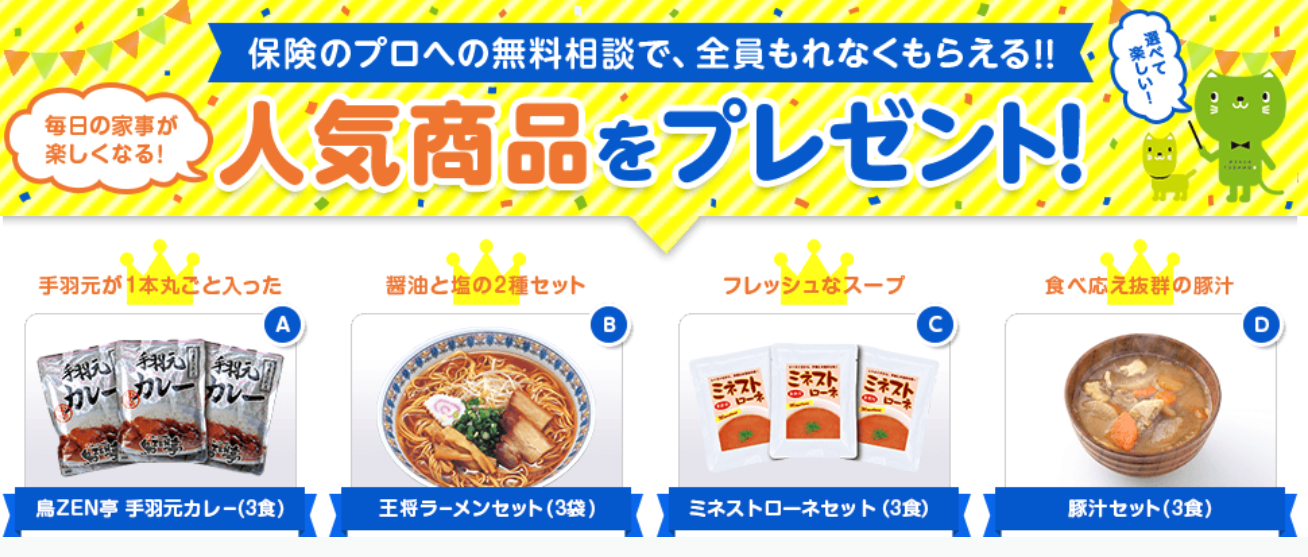
保険コネクトでも、今なら保険相談完了後にアンケートに回答するだけで、人気商品のプレゼントキャンペーンを実施中!
- 鳥ZEN亭 手羽元カレー
- 王将ラーメンセット
- ミネストローネセット
- 豚汁セット
保険相談検討者
保険コネクト 利用者の口コミ
必要がない保険に加入しているかも
保険の種類が多く、全ての保険に加入するのが必要な気がしてきてしまいます。
子供の進学や病気、居住地の周辺で起きた自然災害や火災、事故などを目にしたり耳にする中で、もしもに備えていくつもの保険に加入しています。そのため、月々の保険料の支払いが家計を圧迫しています。
必要がない保険に加入しているかも知れないと保険の見直しを考えました。最近は保険の見直しをしてくれるサービスも増え、どこに依頼するかかなり迷ってしまったのが本音です。そんな中でこの会社は信頼できると選んだのが保険コネクトでした。
訪問型おすすめランキング3位 保険見直しラボ

新しく保険に加入するor保険を見直すなら人気の高い保険見直しラボがおすすめ!
- 取扱保険会社約30社とトップクラス
- 競合他社の中ではNO.1のベテランFP揃い!
- 何度でも無料で相談できる
保険見直しラボは、全国に約60拠点展開している国内最大級の訪問型保険代理店。
「訪問型」なのでお客様のご希望の場所に、平均業界歴11.8年のベテランFPが来てくれます!
取扱保険会社数は約30社と、他保険代理店と比べてもダントツの多さ。
相談は何度でも無料なので、保険見直しラボなら自分にぴったりの保険をオーダーメイドできますよ!
\1分で完了/
保険見直しラボキャンペーン
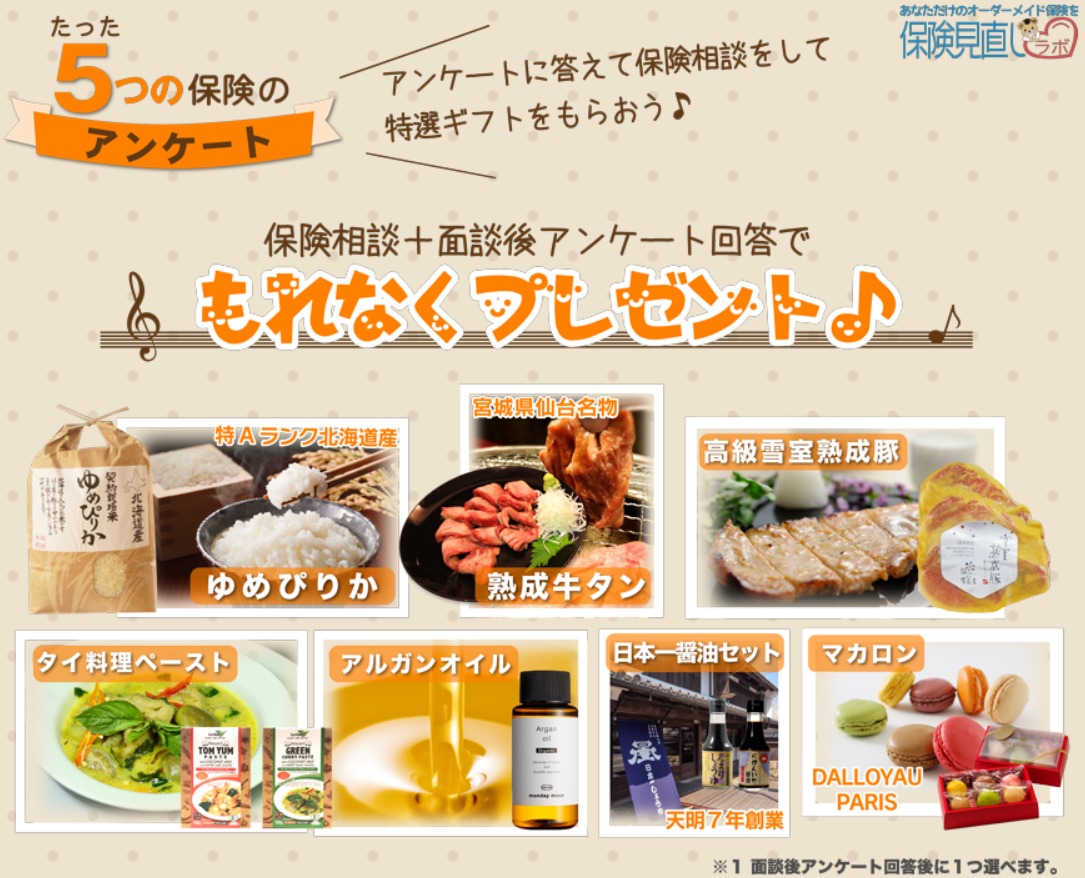
保険見直しラボでは保険の相談後にアンケートを答えるだけで、以下のプレゼントいずれかをもれなくプレゼント!
- ゆめぴりか
- 宮崎県産熟成牛タン
- 高級雪室熟成豚
- タイ料理ペースト
- アルガンオイル
- 日本一醤油セット
- DALLOYAUのマカロン
保険見直しラボ 利用者の口コミ
以前、保険ショップで相談しましたが、
提案内容に納得がいかず、ネットで他の保険相談ができるサービスを探しました。
色々な比較サイトを見てみましたが、業界歴の平均がここまで長いところはなく、ベテランに相談したいと思い、申込みすることに決めました。
結果は保障もしっかりしている上に保険料も安く大満足でした。
ご紹介された方は、以前外資系金融機関出身で、保険の知識はもちろんですが、保険以外の知識も豊富な方で今回の保険見直しだけではなく、今後ともお付き合いしたいと思っております。
出典:保険見直しラボ
あわせて読みたい
★訪問型無料相談の注意事項
松葉 直隆
見落としがちな注意点を以下にまとめましたのでご覧ください。
- 騒がしくならず、混雑しがちな時間は避ける
- 資料を広げたりプライバシーに関わる話が出るため、テーブルの大きさやレイアウトを考慮する
- 自分が注文した飲食代は自分で支払う
特にファミレスを利用する方は、テーブルは広くて良いですが、騒がしい時間帯になると声が聞き取りづらくなったりすることも。
保険相談検討者
松葉 直隆
また、飲食代を出されてしまうと気まずさを覚えたりすることもありますから、ここは貸し借りなしで自分で支払うと良いですね!
└店舗型の無料相談
テレビのCMなどでお馴染みの店舗型の無料相談は、ご自身でその店舗の所在を調べて出向くかたちになります。
- ご自身の自宅近くに所在がある場合は申し込みをする必要もない場合もある
- 気軽に来店できる
- キッズスペースが確保されている店舗も多く小さいお子さんがいてもOK
店舗を型で特に人気の代理店はこちらです。
|
提携保険会社数40社以上!
|
|
|
全国1200以上の店舗と提携
|
アフターサービスも充実
|

店舗型おすすめランキング1位 保険見直し本舗
100万件の相談実績を持つ大手保険ショップの保険見直し本舗は、店舗型でありながら訪問も可能で柔軟性◎。
提携している保険会社数が40社以上なのは代理店トップクラス!取扱会社が多ければ多いほど、必然的に自分にぴったりの保険を見つけやすくなりますよね。
- 契約実績100万件を突破!
- 提案から加入手続きを経てアフターフォローまでしっかりサポート
- しつこい勧誘は営業方針として禁止している
保険見直し本舗の相談実績は、日本で最初に出来た保険ショップである「保険クリニック」の3倍以上の100万件!
全国に257店舗(2019年10月現在)すべてが直営店。保険相談だけでなくサービスやコンサルティング料も全て何度でも無料。
保険見直し本舗がユーザーに選ばれ続ける理由を是非体験して下さい!
保険見直し本舗 利用者の口コミ
第二子出産予定で私が何かのアンケートに記入したか何かで、お電話いただきました。保険の見直しなんか今までしたことがなかったので一度してもらおう!と思い予約を取りました。妊娠中なので自宅に来ていただける事になりました。
担当のかたはすごく感じがよく、今の保険内容をみて、これはいいので絶対おいておきましょう。。これは、少し保障内容が少ないな。。などと見て頂きました。掛け金は極力おさせて保障がしっかり。主人のガン・死亡・医療メインで提案して頂くことにしました。話す内容もわかりやすく、わからないことは、丁寧に説明していただけました。
まだ契約までは進んでいませんが、契約後、複数の保険会社に入っても、保険見直し本舗さんが一括管理してくれるというので安心だな。と思っています。
あわせて読みたい
店舗型おすすめランキング2位 保険相談ニアエル (旧ライフル)
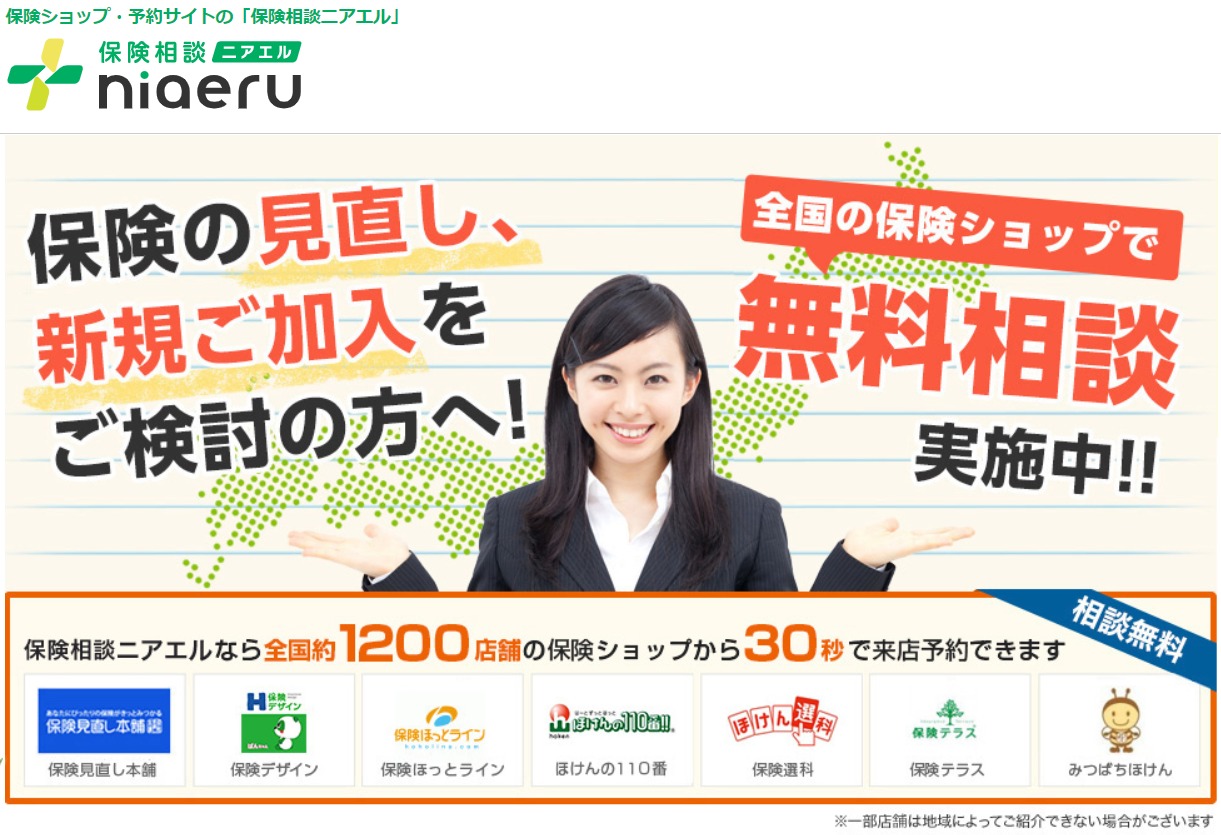
保険相談ニアエル(旧ライフル)は、それ自体が特定の保険ショップを運営している訳ではなく、全国の保険ショップを検索・予約ができるポータルサイトです。
全国に1200以上の店舗と提携しているため、どこを選べばいいか悩む方には「おまかせ予約」というサービスも用意されており、最短1時間でピッタリな保険ショップ探してくれます。
- 全国に1200店舗以上のショップと提携
- 希望すれば女性スタッフを優先的に選択することが可能
- しつこい勧誘は担当者変更や他措置も取られるため安心
そのため、HPでは保険ショップごとに女性スタッフやキッズスぺ―スの有無など、店舗情報も細かく確認することが可能。
保険相談ニアエル(旧ライフル)では保険相談所の主要な店舗はしっかり提携を結んでおり、この掲載店舗数は業界No.1の数字です。
保険相談ニアエル 利用者の口コミ
43歳男性 独身
店舗型おすすめランキング3位 保険クリニック
保険クリニックは、全国に約190店舗展開する保険の代理店で、約20年の歴史がある老舗代理店です。
取り扱っている保険会社数は41店舗(2019年1月現在)、大手保険会社の生命保険はほぼカバーしているので頼もしいですね。
- アフターサービスまであり、一生涯のサポートを受けられる
- 専門のコンサルタントは5つのマスター資格(家計・住宅ローン・介護・相続・年金)を所持
- キッズルームが用意されている店舗が多い
保険クリニックは、何といってもアフターサービスがあることが強みだと言えます。
相談して終わりではなく、その後についても一生涯サポートしてくれる体制があるのは心強いですよね。
保険クリニック 利用者の口コミ
保険を見直すために、いくつか保険の相談窓口を利用してみたのですが、勧めてくる保険商品の数が少なく、選択肢があまりありませんでした。おそらく代理店側が契約してほしい保険しか勧めてこなかったのではないかと勘ぐるほどです。
ところが、これが最後と思って相談してみた保険クリニックだけは違っていました。私が提示した保険の条件に合う保険をいくつも示してくれて、しかもその保険について私が納得いくまで説明をしてくれたのです。また、どの保険も長所と短所があること、組み合わせる保険によって短所を補い理想的な保険が出来上がることも指南してくれました。自分でこれをしたら大変な時間がかかりますが、保険クリニックのファイナンシャルプランナーの方は私のために理想の保険の組み合わせを考え手続きまでしてくれたのです。そして満足の行く保険に加入できました。
保険の相談窓口によってかなり違いがあることを実感しました。保険クリニックに行って良かったです。
あわせて読みたい
保険代理店の特徴を表で徹底比較!
松葉 直隆
訪問型代理店を表で徹底比較
▼スマホは比較表を横スライドできます
| 代理店名 | 公式 | 取扱数 | 特徴 |
|
|
|
27社 |
●取り扱い保険会社数27社 ●FPの資格取得率が驚異の97%! ●選べる6つの嬉しいプレゼント! |
|
|
 |
44社 |
●経験5年以上等の評価項目 ●2500人以上が全国で対応 ●選べる4つの嬉しいプレゼント! |
|
|
|
30社 |
●全国に約60拠点展開 ●平均業界歴11.8年のベテランFP ●選べる6つの嬉しいプレゼント! |

次に、店舗型の代理店を表にて徹底比較してみましょう。
店舗型代理店を表で比較
▼スマホは比較表を横スライドできます
| 代理店名 | 公式 | 特徴 | 取扱数 |
|
|
|
●店舗型でありながら訪問も可能 ●全国に253店舗(2018年11月現在)すべてが直営店 ●契約実績100万件を突破! |
40社 |
|
|
|
●全国に1200店舗以上のショップと提携 ●保険代理店掲載数はダントツNo1 ●女性スタッフやキッズルームなど詳細選択可 |
―
|
|
|
|
●全国に約190店舗展開 ●アフターサービスありで一生涯のサポート ●キッズルーム保持店舗が多く訪問サービスも充実 |
41社 |


松葉 直隆
複数の保険相談代理店に行くメリットを紹介します!
さて、ここまで無料の保険相談所をご紹介して参りましたがいかがでしょうか。
どの代理店を利用するか決められない場合は、納得するまで近場の窓口を順番に回ってみるのも一つの手ですよ。
松葉 直隆
気持ちが下がってしまう前に、保険代理店を複数に相談するメリットを具体的に説明しておきますね!
複数人に担当してもらうメリット
保険相談検討者
保険に限らずどの業界でも同じことが言えますが、担当してもらう人の質はやはり運という部分も無きにしもあらずです。
保険に限って言えば、保険の相談を何年もしてきている人もいれば、経験の浅い新人に担当される場合もあるでしょう。
こればかりは仕方がないことでもありますので、時間が許す限り、様々な代理店で相談をしてみることに損はありません。
松葉 直隆
複数の商品を知れるメリット
さらに、担当して下さる方によってはあなたに勧めてくる保険の商品も異なってくる可能性も十分にあります。
しかし、保険会社や保険商品は今やごまんとある時代。
同じ商品を勧めて来られるほうが稀かもしれません。
松葉 直隆
保険相談検討者
勧めて来られるからには理由があります。
あなたにとってのベストな選択肢が増えることはメリットでしかないでしょう。
長い付き合いになる保険会社と商品とのお付き合い。
損をしないためには、少なくとも2つから3つの代理店に相談をして、比較することができるとなお良いでしょう。
あわせて読みたい
代理店で迷っているならまずはこの店舗へ!
ここまで、保険の見直しや新規加入を検討している方には、無料でプロに相談できる保険の相談窓口をおすすめさせて頂きました。
保険商品は何十年も払い続けるもの。当然、契約する保険会社ともそれだけ長い付き合いになるということ。
多数ある保険会社に保険商品を洗い出して比較、検討するには時間も労力も限られてしまいます。
相談窓口も今やたくさん存在する時代、もしもどこに相談しようか迷われているならば、保険ブリッジ読者にも一番人気の「ほけんのぜんぶ」を試してみてはいかがでしょうか。
- 取扱保険会社27社とトップクラス
- 競合他社の中ではNO.1の97%がFP!
- 何度でも無料で相談できる
保険のことが気になっている今こそ試すとき。
「ほけんのぜんぶ」へ今すぐアクセス!
\1分で完了/
あわせて読みたい
【必読】保険の無料相談で得するために
上記でご紹介させて頂いた保険の相談ができるサービスは全て無料となっていますが、無料だからといってどこでも良いというわけではないですよね。
松葉 直隆
取扱い保険会社の数が多い窓口を選ぶ
保険会社を1つでも多く取り扱っていれば、それだけ選択肢が増えます。
すると、一人ひとり、あるいは各ご家庭に合わせた最適な保険やプランを提案することが可能に。
逆に、取り扱っている保険会社の数が少なければ少ないほど、自社の保険を売るために押し売りに合ったりしかねません。
さらに、選択肢も狭まり、保険の相談をする意味が失われてしまいかねません。
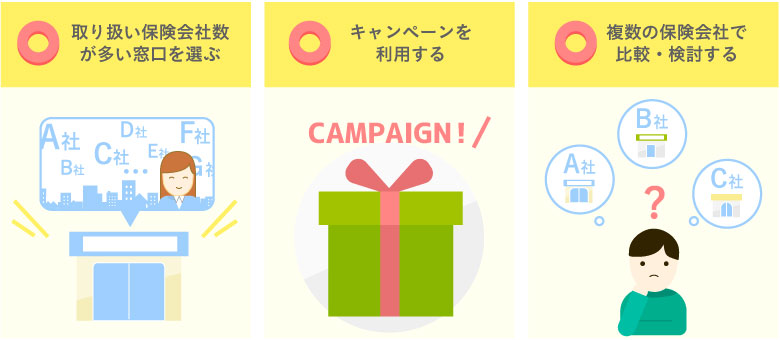
保険会社を多く取り扱っていて、その分多数の商品も熟知している保険の相談窓口や代理店、またFPを選択して利用するようにしましょう。
キャンペーンを利用する
これまでご紹介させて頂いた相談窓口をご覧のとおり、保険の相談窓口によっては時期によってキャンペーンを実施していることがあります。
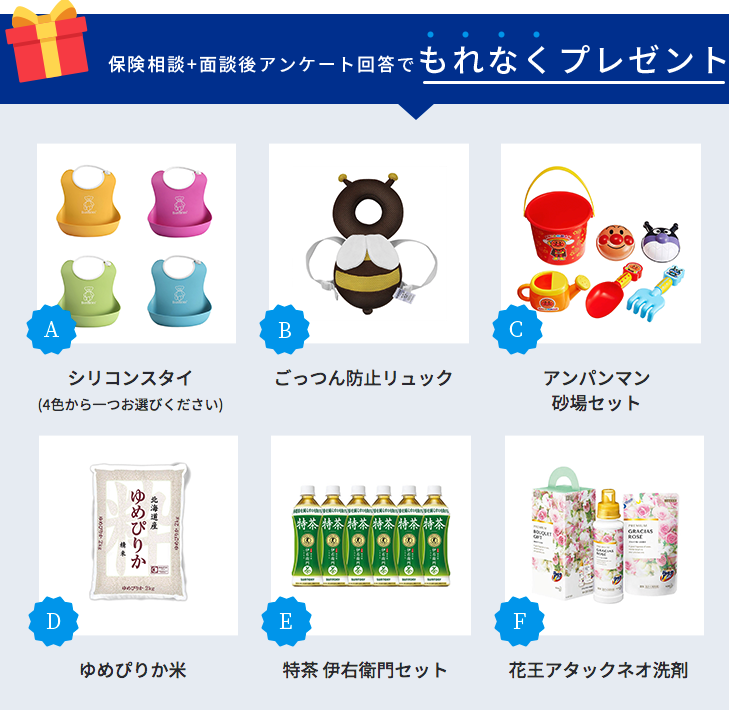
無料で保険の相談をし、そののちに簡単なアンケートに答えるだけで対象となることがほとんど。
ということはつまり、保険を勧められたりしても加入しなくても対象になるんです!
このお得なキャンペーンを使わない手はないですよね!
あわせて読みたい
まとめ
終身個人年金保険も終身保険も一長一短は必ず存在します。