 松葉 直隆
大学卒業後、損保ジャパン日本興亜代理店の保険会社にて5年以上勤務し、年間100組以上のコンサルティングを行う。
その後、2016年6月より保険のドリルをはじめとする保険媒体の記事監修を務める。
 保険のドリル読者
 保険のドリル読者
 松葉 直隆
積立方法としてどちらを選ぶか、それとも併用できるか悩まれている方のために、「学資保険」と「つみたてNISA(ジュニアNISA)」を利用する際のポイントや、注意点について解説して参ります。
 保険のドリル読者
- 学資保険のメリットは、積み立てを安全に行うことができ、保険料払込免除制度があること。
- ジュニアNISAとは、教育資金を積み立てるための投資商品。
- ジュニアNISAのメリットは、非課税投資枠が大きいため、節税効果があること。
- 保険の新規加入や見直しを検討するなら、相談員の約97%が国家資格であるFPの資格を所持している「ほけんのぜんぶ」で無料で相談することをおすすめします。
\1分で完了/
目次
学資保険とつみたてNISA(ジュニアNISA)を比較!
保険のドリル読者
保険のドリル読者
保険のドリル読者
こちらでは学資保険・ジュニアNISAを比較し、どちらがお得か解説していきます。
学資保険・ジュニアNISAを比較すると
学資保険・ジュニアNISAを簡単に比較すれば、次のようになります。
| 比較 | 学資保険 | ジュニアNISA |
| 特徴 |
●保険料払込免除等様々な保障あり ●ジュニアNISAより元本割れの 危険性はない ●学資保険によっては中学校進学前で すでに学資金を受け取れる商品もある |
●投資による収益等は 最長5年間非課税となる ●大きく資金を増やせる可能性も |
| 注意点 |
●途中解約したら、元本割れの 可能性がある ●税制上の優遇措置はジュニアNISA より低い |
●金融機関の変更不可能 ●元本割れの危険性が 学資保険より強い |
このように、同じ教育資金積立目的の学資保険・ジュニアNISAいずれにも、一長一短はあります。
松葉 直隆
そのため、契約者だけで判断せず、配偶者や世帯員とも話し合って決めるのがベストです。
次項では、どんな面を優先するかで最適となり得る商品について解説します。
安全性なら学資保険?
学資保険の特徴とは?
返戻率が割と高く(103%~107%)、ほとんどの商品で保険契約時、すでに受取学資金総額の決定されている点がポイントです。
中途解約しない限り、原則として契約したとき決定された学資金が確実に受け取れます。
松葉 直隆
そのため、契約通りに保険料を払い込んでいけば、後は安心して学資金の受取を待つばかりとなります。
 あわせて読みたい
税制上の優遇措置が大きいのはジュニアNISA?
ジュニアNISAは、まず専用の口座を開設し、投資信託等の運用商品に投資する仕組みです。
また、その口座による投資の収益が、最長5年間非課税となるので節税に大きな効果を期待できます。
松葉 直隆
堅実に積み立て学資金を受け取るのも悪くないが、子供を大学4年間のみならず、留学させる資金を作りたいという方々には最適の金融商品です。
この安全性の低さを甘受できるならば、ジュニアNISAは教育資金の頼もしい積立手段となるでしょう。
堅実的に行くなら学資保険!?
保険のドリル読者
保険のドリル読者
保険のドリル読者
こちらでは、学資保険とは何か?その加入手順等を解説しましょう。
学資保険とは?
学資保険とは?
貯蓄型保険商品の1種で、主に子供(孫)の大学進学資金を賄う目的で販売されています。
生命保険会社はもとより、共済でも販売されています(こちらの場合は名称が「こども共済」等)。
一方、被保険者である子供(孫)の場合は、契約年齢が0歳はもちろんのこと、出生前でも140日内なら契約年齢範囲に含まれる商品がたくさんあります。
松葉 直隆
この利息が多い商品は「返戻率の高い」商品と言われ、人気の高い学資保険として注目されています。
あわせて読みたい
学資保険の加入手順
学資保険において、通販型(直営店・代理店等を介さずに契約)の商品は稀で、ほとんどの商品は担当者と対面して申込をする商品がほとんどです。
申し込みの流れは、ほとんどのケースで次の通りとなります。
- STEP.1学資保険の資料等で商品を選ぶ
- STEP.2代理店か保険会社に電話連絡し申込を希望する
- STEP.3担当者に相談しながら学資プラン・保険料払込期間・学資金受取額を決める
- STEP.4問題がなければ契約を締結する
- STEP.5後日、初回保険料を払い込む
- STEP.6保険会社から保険証券が自宅へ送付される
生命保険では、健康告知が厳しい商品(医療保険・がん保険等)もあります。
一方、学資保険の場合、医療特約等を付加しなければ告知内容が厳しくなることはありません。
ただし、60代・70代の祖父母世代の方々が契約者となる場合、持病や大きな傷病歴があると、やはり加入し難いのは事実です。
また、契約年齢によって、払込期間や学資プランの選択肢が狭められる傾向のある点も留意しておきましょう。
目的は積立だけではない?
学資保険は教育資金の確保を目指すだけの商品でなく、他の目的のために活用される商品でもあります。
そのために設定されるのが「死亡・後遺障害保障」「医療保障」です。
これらの保障に関する特約を付加するかどうかは、契約者の自由です。
松葉 直隆
それらを賄うのために、医療に関する保障の特約は役立つのです。
ただし、医療保障等が付加できる学資保険は、そう多くありません。
保険選びの際にしっかりと保険内容をチェックし保障の有無を確認しましょう。
学資保険のメリットとデメリットは?
保険のドリル読者
保険のドリル読者
こちらでは、学資保険の種類とメリット・デメリットについて解説します。
学資保険にも色々ある!?
学資保険は、保険満期(だいたい17歳・18歳・21歳・22歳のケースが多い)になったからと言って、積み立てた学資金が一括で受け取れるプランばかりではありません。
受け取り方の多様な点は良いのですが、学資金を受け取る際に一括で受け取りたい方々や、大学4年間で均等に学資金を受け取り学費へ充てたい方々もいるはずです。
そのため、返戻率ばかりに注目せず、どんな形で学資金を受け取れたらご自分にとってお得かよく考えてから申込を行いましょう。
学資保険のメリット
学資保険のメリットは主に2つとなります。
(1)安全な積立が可能
これは既に述べた通りですが、保険契約をした時点で受け取る学資金総額が決定されます。
松葉 直隆
運用実績に大きく影響されたくない方々向きの教育資金積立方法と言えます。
(2)保険料払込免除がある
こちらは契約者が亡くなったり、高度障害状態になったりした時、以後の保険料の払い込みは不要となるサービスです。
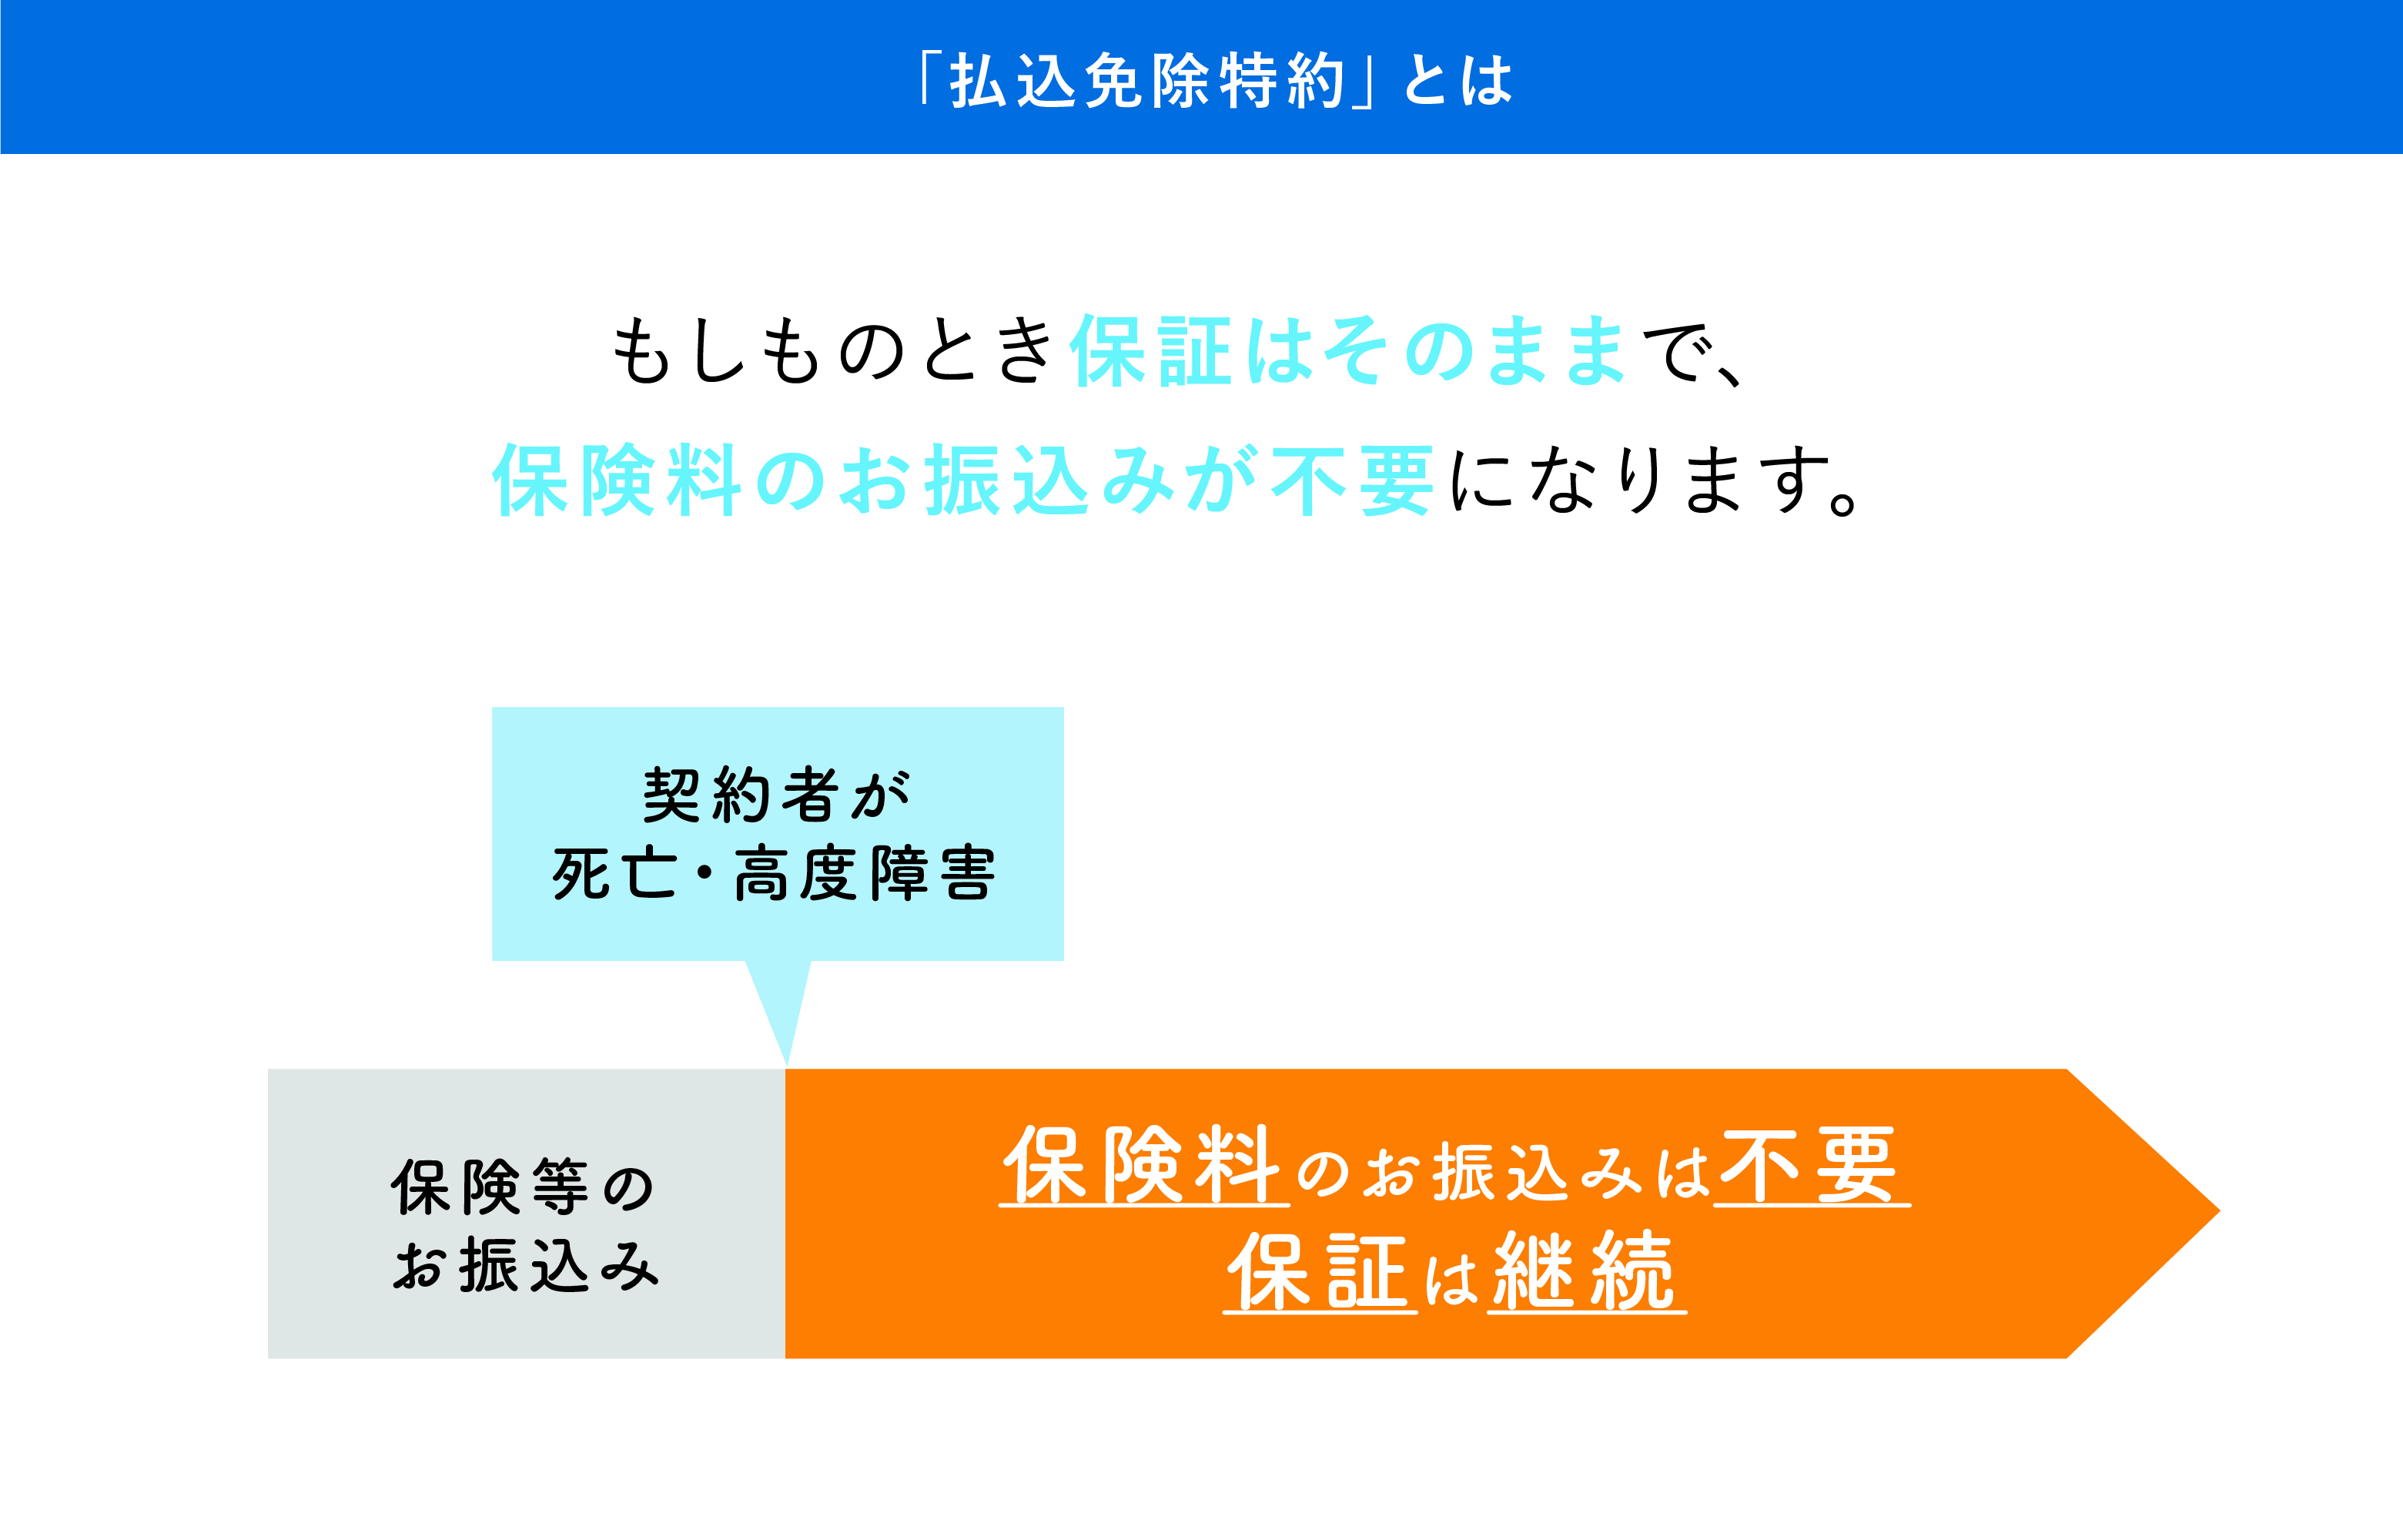
そうなれば、子供が進学の道を断念するかもしれません。そんなことのないように保険料は不要だが、保険契約通り学資金は受け取れるという配慮を、各生命保険会社が行っているのです。
松葉 直隆
学資保険のデメリット
学資保険のデメリットは主に2つとなります。
(1)中途解約はやはり損!
学資保険契約を締結したものの、何らかの理由で加入継続が難しくなることもあるでしょう。
そんな場合は、中途解約して解約返戻金を受け取ることが可能です。
ただし、この解約返戻金で積み立てたお金が全部戻るわけではありません。
中途解約するタイミングによっては、解約返戻金が0に近いケースもあり、ほとんどの場合に「元本割れ」(払い込んだ保険料総額より戻るお金が少ない)が生じてしまいます。
そのため保険契約の際、保険料は家計の負担とあまりならないか、払込期間に無理はないか等を、しっかりとチェックした上で申し込みましょう。
(2)節税効果は低い
本来ならば、税制上の優遇措置が受けられるのはメリットであるものの、ジュニアNISAと比較すればその効果は低いと言えます。
学資保険で払い込んだ保険料は、「生命保険料控除」の一枠である「(一般)生命保険料控除」に該当します。
ただし、この(一般)生命保険料控除枠には、死亡保険や養老保険等も該当します。
契約者が学資保険の他これらの保険にも加入していると、控除額が重複してしまうことになります。
そうなると、年間に結構な保険料を払い込んでいても、大きな節税効果は期待できません。
税制上の優遇措置からみればジュニアNISAを活用した方が、『圧倒的にお得。』ということになります。
ジュニアNISAの基本を知ろう!
保険のドリル読者
保険のドリル読者
こちらでは、ジュニアNISAとは何か?その加入手順等を解説しましょう。
ジュニアNISAとは?
ジュニアNISAとは?
2016年度から開始された未成年者(0~19歳)を対象とした少額投資非課税制度です。
年間80万円分の大きな非課税投資枠が設定され、上場株式、株式投資信託等の配当・譲渡益等が非課税対象となる仕組みです。
ジュニアNISAの基本内容は次の通りです。
- 年齢:口座を開設する年の1月1日現在で、日本在住の0歳~19歳の人
- 非課税対象:株式や投資信託等への投資で得られた配当金・分配金・譲渡益
- 口座開設可能数:1人1口座
- 非課税投資枠:新規投資額で毎年80万円が上限、ただし未使用分は翌年以降への繰り越しが不可能
- 投資可能期間:2016年~2023年
- 運用管理者:口座開設者本人(0歳~19歳の未成年者)の両親・祖父母等
- 払出し:原則18歳までは払出し不可、ただし災害等やむを得ない場合、非課税で払出しが可能
投資可能期間が2023年までであっても、積み立てたお金が消えるわけではなく、当初の5年の非課税期間の満了後、一定の金額までなら20歳まで引き続き非課税で保有可能です。
ジュニアNISAの加入手順
ジュニアNISAを利用するためには、次にあげる金融機関のいずれかに口座を開設する必要があります。
- 証券会社
- 銀行・信託銀行
- 投信会社
- 郵便局
- 農協
- 信用金庫
- 信用組合
- 労働金庫
- 生命保険会社
口座開設の流れは次の通りです。
- STEP.1上記の金融機関からジュニアNISA口座開設書類を手に入れる
- STEP.2金融機関が設定する必要書類を提出
- STEP.3金融機関が税務署に口座開設申請
- STEP.4税務署が申請書類をチェック
- STEP.5金融機関から申請結果が連絡される
- STEP.6ジュニアNISA口座開設
- STEP.7取引を開始
なお、1人につき1つの金融機関しか利用できませんが、既存の口座を廃止して他の金融機関で再開設は可能です。
そうなると、大きな節税効果が魅力のジュニアNISAで、口座開設した意味がなくなるおそれもあります。
松葉 直隆
ジュニアNISAは投資オンリー?
ジュニアNISAで取引できる金融商品は次の通りです。
- 株式投資信託
- 国内・海外上場株式
- 国内・海外ETF
- ETN(上場投資証券)
- 国内・海外REIT
- 新株予約権付社債(ワラント債)
まさしく投資して教育資金を積み立てるための金融商品です。
もちろん、進学・就職に向けての準備金として
松葉 直隆
ジュニアNISAも子供の大学進学・就職等の時期を想定している仕組みと言えます。
例えば、大学進学、留学、生活費の援助費用、就職活動費として活用可能です。
投資教育の一面も
いわゆる“お金儲け”だけではなく、子供の投資教育にも利用できます。
子供が成長して一定の判断能力を備えた後に、自分自身の口座が設けられていれば、早くから投資に関心を持つことでしょう。
そしてご自分と子供が簡単な金融の話題を話し合うことで、金融や投資の仕組みについて学んでいけることが期待できます。
また、投資には少なくないリスクが存在するため、子供が社会に出る前の早いうちから、金融・投資への理解、判断力といった「金融リテラシー」を身につける好機ともなります。
松葉 直隆
ジュニアNISAのメリットとデメリットは?
保険のドリル読者
保険のドリル読者
こちらでは、ジュニアNISAの仕組みと、ジュニアNISAのメリット・デメリットについて解説します。
ジュニアNISAの仕組み
松葉 直隆
|
2016年 (14歳) |
非課税枠 80万円 |
⇓
|
2018年 (16歳) |
非課税枠 80万円 |
払出し制限付き課税口座 |
⇓
|
2020年 (18歳) 払出し可能 |
非課税枠 80万円 |
課税口座 |
⇓
|
2022年 (20歳) NISA口座へ差し替え可能 |
非課税枠 120万円 |
課税口座 |
なお、NISA口座は自動的に解説されることになります。
松葉 直隆
ジュニアNISAのメリット
松葉 直隆
(1)非課税投資枠を大いに活用!
ジュニアNISAの最大の利点とは?
非課税投資枠が大きく、節税に大きな効果が得られる点です。
例えば、次のようなケースがあげられます。
- 夫+妻→2人ともNISAで口座開設(年間120万円×2=240万円)
- 兄+妹→2人ともジュニアNISAで口座開設(年間80万円×2=160万円)
240万円+160万円=合計400万円
家族4人で年間400万円もの非課税投資枠が利用できます。
また、親世代に限らず、祖父母世代ならば相続税対策にもぴったりです。
松葉 直隆
毎年80万円×5年間運用=合計400万円
こちらの利益も当然ながら非課税です。
(2)ロールオーバーはお得
ロールオーバーとは?
ジュニアNISA口座で保有している運用商品の非課税期間を延長させることです。
この仕組みで、ジュニアNISAを利用していた未成年が20歳まで非課税にし、その運用商品を所持できます。
ただし、新規買取はできず運用商品の売却のみが可能です。
松葉 直隆
ジュニアNISAのデメリット
松葉 直隆
(1)運用失敗は痛い
ジュニアNISAでは学資保険と違い、運用による利益がどのくらいになるか、事前に算出することはできません。
つまり、運用実績が良く大きな利益を得ることもあれば、運用実績な悪く予想よりも利益が出ないこともあります。
また、運用に大きく失敗すると、投資元本を下回ることが十分ありえます。
そうなると、子供のための教育資金確保どころではなくなるかもしれませんよね。
日本市場や海外市場の動向を100%予測できる人などおらず、数年後の経済がどう動いているかさえ、なかなか予測も難しいのは事実です。
(2)金融機関の変更は無理
ジュニアNISAでの金融機関の変更したいとき、現在の口座の廃止手続きをしなければ、希望の金融機関の口座を開設できません。
一方、災害等やむを得ない事由で、口座を廃止する場合には非課税のままなのでご安心ください。
(3)無理に払出しをすると
口座開設者(子・孫)が18歳(3月31日で18歳である年の前年12月31日)になるまでは、払出しができません。
絶対に払出しできないわけでは無いですが、途中で払出しをした場合、原則として過去に非課税とされていた利益へ課税されてしまいます。
よほどまとまったお金が必要でない限り、無理な払出しは控えた方が無難です。
松葉 直隆
たとえば、当メディアでも一番人気の代理店「ほけんのぜんぶ」は訪問型の代理店で、あなたの都合の良い場所や時間にプロが足を運んでくれる優れもの。
保険加入検討者
保険加入検討者
無料の保険相談代理店の相談員は、FP(ファイナンシャルプランナー)という国家資格所持者が多数おり、頼りになる存在です。
以下6つの項目に長けたプロを指します。
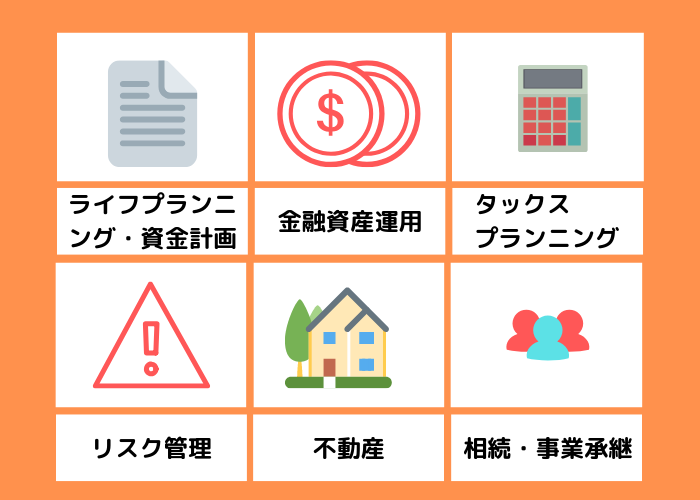
松葉 直隆
普段よく行くショッピングモールや駅の近くを通る機会が多い方には、店舗型の無料相談代理店もおすすめです。
訪問・店舗型のメリット、デメリットや数ある代理店の特徴が知りたい方はこちら▼をご覧ください。
あわせて読みたい
学資保険とジュニアNISAは併用も可能!?
保険のドリル読者
保険のドリル読者
こちらでは、学資保険とジュニアNISAの併用法と、困った時の相談先を解説しましょう。
どちらか1つを選択する必要は無し!
学資保険もジュニアNISAも、これまでみてきたようにメリット・デメリットは双方に存在します。
松葉 直隆
学資保険もジュニアNISAで、心配な部分を互いに補完し合うことが期待できます。
ただし、やはりお金の問題はあります。
学資保険は学資保険料、ジュニアNISAの払込金額、これを合わせると年間かなりの金額となってしまうでしょう。
そこで、次項では学資保険・ジュニアNISAを併用するモデルケースについて取り上げます。
併用のモデルケースをみてみよう!
松葉 直隆
祖父母世代ともタッグ
学資保険は契約者の場合、年齢の若いほどいろいろな学資プランの選択肢が選べ、保険料は高齢で加入する方々より軽減されてします。
そのため、返戻率も高いです。
つまり、学資保険→親、ジュニアNISA→祖父母と役割分担して、教育資金の積立を行うのも良いでしょう。
この方法でいけば、例えば大学進学時・大学4年間にまとまったお金が必要となって、どちらか一方を運用したお金だけでは足りない場合に、双方で教育費用の全額を賄うことができることも期待できます。
- 学費等(大学進学時・大学4年間):450万円
- 学資保険の受取総額:250万円
- ジュニアNISAの利益総額:200万円
| 子の年齢 | 学費 | 学資金(学資保険) | 受取金(ジュニアNISA) |
| 18歳(高3) |
100万円 入学金 |
100万円 | ‐ |
| 19歳(大学1) |
87.5万円 初年度学費 |
87.5万円 | ‐ |
| 20歳(大学2) |
87.5万円 2年目学費 |
62.5万円 | 25万円 |
| 21歳(大学3) |
87.5万円 3年目学費 |
‐ | 87.5万円 |
| 22歳(大学4) |
87.5万円 4年目学費 |
‐ | 87.5万円 |
あくまで一例とは言えますが、ジュニアNISAの利益がこれ以上に良好の場合、余剰資金を子・孫が一人暮らしするならばその生活費へ充当しても良いでしょう。
もちろん親一人でもOK
松葉 直隆
例えば、子供の教育資金へ積み立てるお金を月に4万円と定めるなら、ご自分のニーズに合わせ次のような払込方法も考えられます。
| ニーズ | 学資保険料 | ジュニアNISA積立金 |
| バランス重視 | 2万円 | 2万円 |
| 運用投資を重視 | 1万円 | 3万円 |
| 堅実な積立重視 | 3万円 | 1万円 |
一見、バランス重視が無難のように思えます。
ただし、ジュニアNISA運用実績が悪いと“頼れるのは学資保険だけ”ということになります。
運用投資を重視をするなら、運用実績が良ければ大きな利益、悪ければ3つのパターンの中で最も損失が大きくなります。
堅実な積立重視なら、運用実績が悪ければ損失は最も少ないですが、大きな利益を得る割合も減ります。
困ったら専門家に相談を!
学資保険・ジュニアNISAといっても、これらの商品の特徴をよく知る知人・友人はそういないものです。
あわせて読みたい
(1)銀行に相談
松葉 直隆
馴染みがあるという点で銀行は格好の相談相手かもしれません。
また、住宅ローン・車のローンを組んでいる場合、そういった借金の情報も加えてアドバイスを受けることができるので安心です。
松葉 直隆
銀行に相談すれば、預金口座・ジュニアNISAの口座両方を同時に開設することができます。
その点を考えても便利だといえるでしょう。
ただし、選べる運用商品が限定されても、気軽に立ち寄れる銀行なら、安心して教育資金を相談できることでしょう。
(2)証券会社に相談
ジュニアNISAの相談に最適な金融機関です。
ジュニアNISAを始めるなら選べる、商品が非常に多い点も証券会社の特長です。
松葉 直隆
(3)無料保険相談窓口に相談
無料保険相談窓口とは?
学資保険を相談するのに最適な窓口サービスです。
相談スタッフの質はかなり差があると言われているものの、何回相談しても無料なので気軽に利用できます。
こちらのサービスには、来店して相談を受ける「店舗型」、相談スタッフが自宅等へ訪問する「訪問型」もあります。
松葉 直隆
あわせて読みたい
(4)ファイナンシャルプランナー(FP)に相談
ファイナンシャルプランナーとは?
保険・税金・金融商品に深い知識を有する専門資格者です。
特に独立系(個人事務所等を構えるFP)の方々は、中立的な立場でアドバイスをしてくれます。
ただし、相談料の設定は事務所ごとに異なります。
料金が気になる時は事前の電話連絡で確認しておきましょう。
【訪問・店舗型別】おすすめ保険相談窓口ランキング6選!
保険相談検討者
各種生命保険への新規加入を検討していて調べていたら、プロに無料で相談に乗ってもらえる代理店があると知りました。
保険相談検討者
煩雑になりがちな保険のこと。そういった時に是非利用して頂きたいのが保険相談窓口(代理店)です。
松葉 直隆
ここからは、保険ブリッジ独自の視点から、おすすめ相談窓口をご紹介します。
- すでに生命保険に加入しているけれど、そろそろ見直しを考えたい
- まだ生命保険には入っていないけれど、どの保険会社の商品を選べば良いのか分からない
今なら保険の相談をしてアンケートに答えるだけ(保険に加入しなくてもOK!)で豪華なプレゼントが貰えるチャンスが沢山!
このお得な機会を是非見逃さないで!
└訪問型無料相談
保険の無料相談には、訪問型と店舗型の2種類があるのをご存知ですか?
訪問型は、主に以下の項目に当てはまる方々にぴったり寄り添ってくれますよ!
- 仕事が忙しく、時間が取りにくい
- 妊娠中や小さな子供が居て遠出が難しい
- 取れる時間が不規則で直近でしか予定がわからない
- 近くに店舗型の相談所がない
- 調べるのが面倒
保険相談検討者
訪問型の無料相談は、あなたの求める場所と時間にプロが足を運んでくれる優れもの。
松葉 直隆
訪問型で特に人気の代理店はこちらです。
|
相談員の約97%が国家資格取得者
|
|
|
厳選した2500人以上のFP
|
平均業界歴11.8年のFP
|


それでは、ランキング形式でおすすめの代理店をご紹介いたしましょう。
訪問型おすすめランキング1位 ほけんのぜんぶ
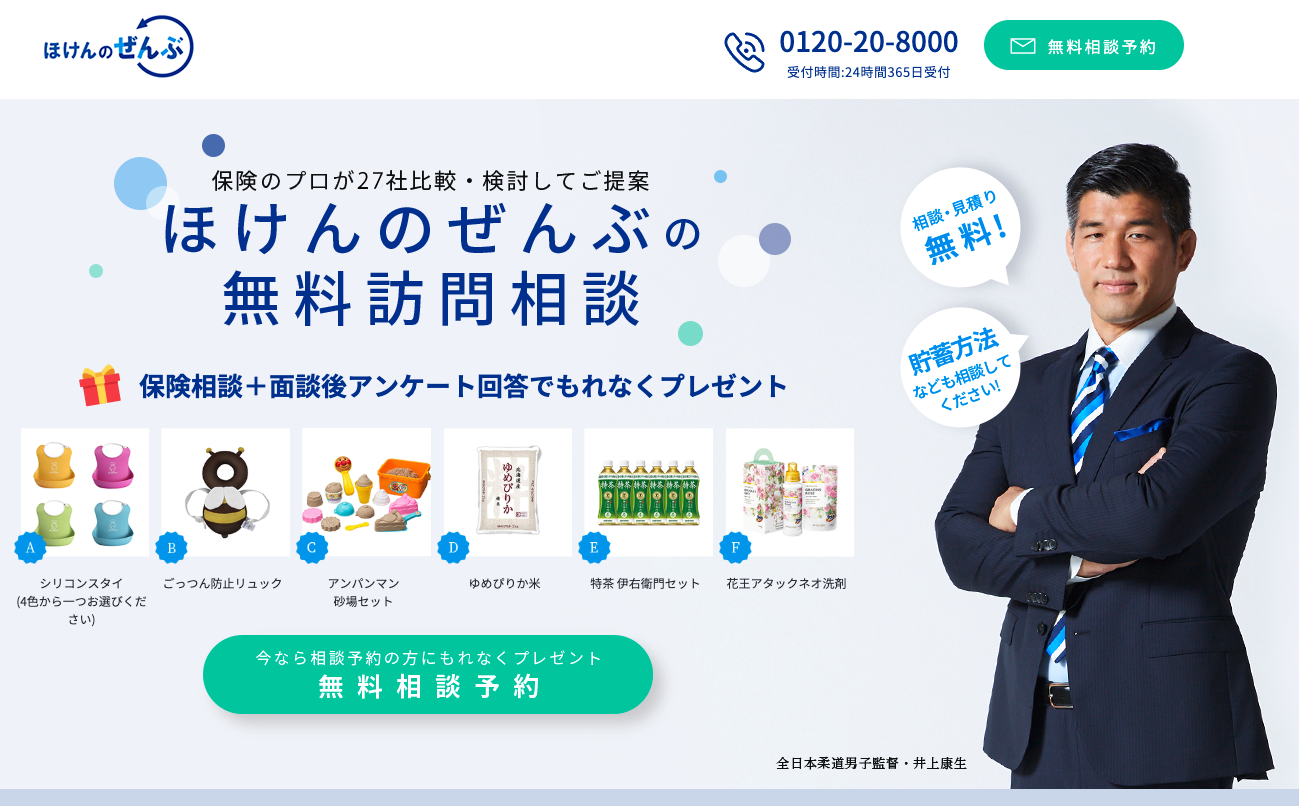
保険のぜんぶは、東京、埼玉、神奈川、千葉、大阪、兵庫、京都、奈良、札幌に拠点があり、全国どこでもFPの派遣が可能な訪問型の代理店です。
- 全国どこでも対応可能!(離島を除く)
- 27社もの保険会社の商品を扱い、最適な商品を一気に比較
- FPの資格取得率が驚異の97%!
店舗数自体は全国展開のものに比べると少ないですが、その点をカバーできる最大の特徴として、在籍している相談員の約97%が国家資格であるFPの資格を所持しているという点です。
松葉 直隆
経験豊富な保険コンサルタントに無料で、納得するまで何度も相談ができるのは魅力的ですね!
\当サイトで1番人気の無料相談予約は1分で完了/
ほけんのぜんぶ キャンペーン
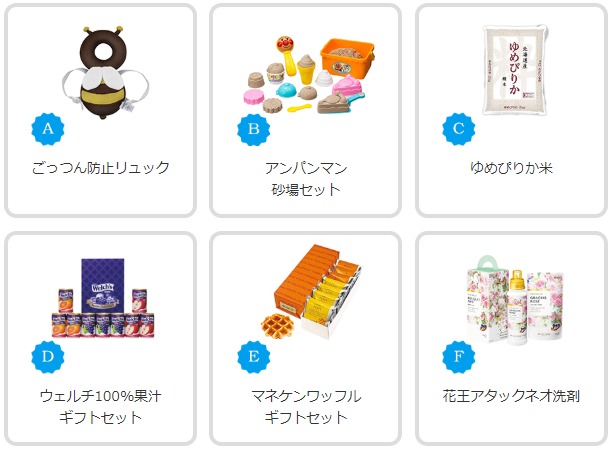
ほけんのぜんぶでは、保険の相談ののちにアンケートに回答するだけでもれなくプレゼントが貰えます!
- ごっつん防止リュック
- アンパンマン砂場セット
- ゆめぴりか米
- ウェルチ100%果汁ギフトセット
- マネケンワッフルギフトセット
- 花王アタックネオ洗剤
\人気キャンペーン申し込みはコチラから/
ほけんのぜんぶ 利用者の口コミ
皆入っているからと、何となく加入した保険でしたが、毎月結構な額を払っていることに気付き本当に必要なのか、また、自分の加入している保険のことがいまいちよく分からないと思っていました。
そんな時にネットでほけんのぜんぶのサイトを見つけて相談してみようと利用しました。
実際に相談した方は、物腰が柔らかく、FPの方も経験豊富な感じで、分からないことにも丁寧に説明していただき、やっと保険のことが理解した気持ちになりました。
結果、今後のことを考えて別の保険の方がいいかもと思い、紹介していただいたプランに加入しました。大満足です。
もっと早く知っていたら良かったと思います。
訪問型おすすめランキング2位 保険コネクト
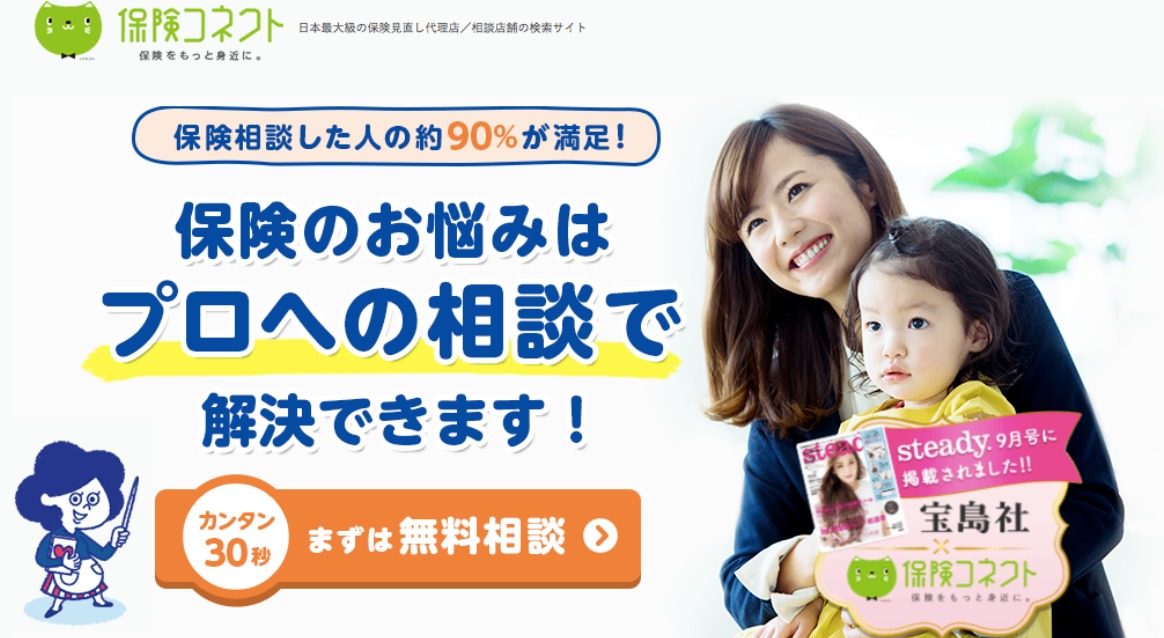
保険の悩みをプロに相談したいと考えている人は保険コネクトの利用をおすすめします。
- 2500人以上のプロが全国各地で対応
- 経験5年以上等の評価項目を満たす優秀なFPのみ
- FPに厳しいルールを設けているため安心
保険相談した人の約90%が「満足した」と回答している保険コネクト。
全国各地にいる厳選した2500人以上のFPと提携しており、しつこい営業行為の禁止や相談者からの評判が悪いFPへの紹介禁止などと、FPに関する厳しいルールを設けています。
保険コネクトでの相談はもちろん完全無料。
保険コネクトキャンペーン
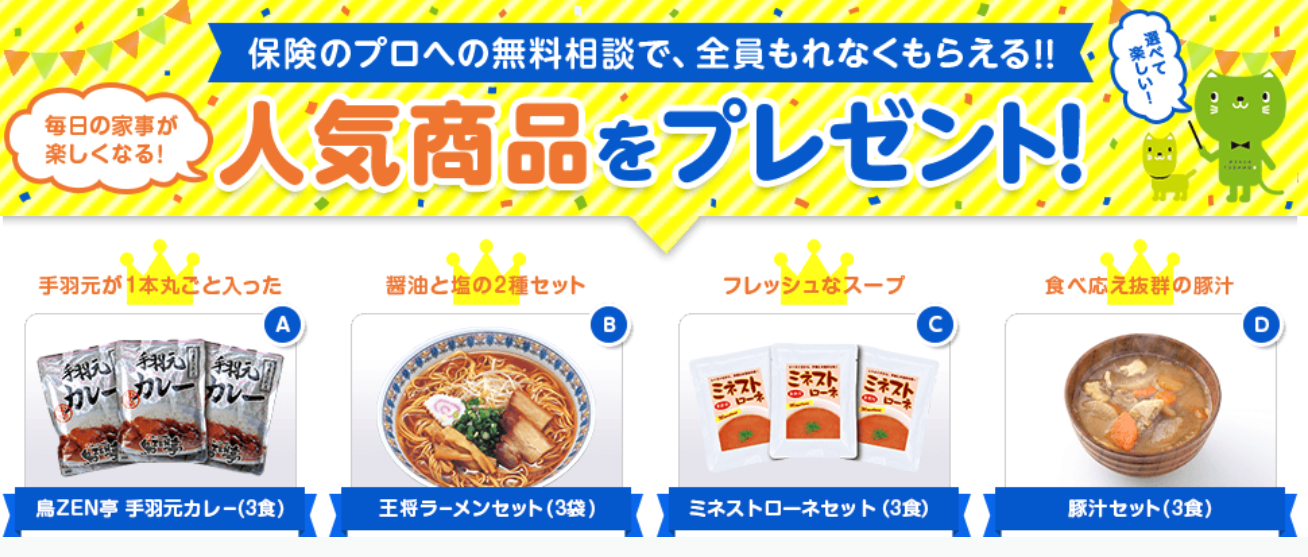
保険コネクトでも、今なら保険相談完了後にアンケートに回答するだけで、人気商品のプレゼントキャンペーンを実施中!
- 鳥ZEN亭 手羽元カレー
- 王将ラーメンセット
- ミネストローネセット
- 豚汁セット
保険相談検討者
保険コネクト 利用者の口コミ
必要がない保険に加入しているかも
保険の種類が多く、全ての保険に加入するのが必要な気がしてきてしまいます。
子供の進学や病気、居住地の周辺で起きた自然災害や火災、事故などを目にしたり耳にする中で、もしもに備えていくつもの保険に加入しています。そのため、月々の保険料の支払いが家計を圧迫しています。
必要がない保険に加入しているかも知れないと保険の見直しを考えました。最近は保険の見直しをしてくれるサービスも増え、どこに依頼するかかなり迷ってしまったのが本音です。そんな中でこの会社は信頼できると選んだのが保険コネクトでした。
訪問型おすすめランキング3位 保険見直しラボ

新しく保険に加入するor保険を見直すなら人気の高い保険見直しラボがおすすめ!
- 取扱保険会社約30社とトップクラス
- 競合他社の中ではNO.1のベテランFP揃い!
- 何度でも無料で相談できる
保険見直しラボは、全国に約60拠点展開している国内最大級の訪問型保険代理店。
「訪問型」なのでお客様のご希望の場所に、平均業界歴11.8年のベテランFPが来てくれます!
取扱保険会社数は約30社と、他保険代理店と比べてもダントツの多さ。
相談は何度でも無料なので、保険見直しラボなら自分にぴったりの保険をオーダーメイドできますよ!
\1分で完了/
保険見直しラボキャンペーン
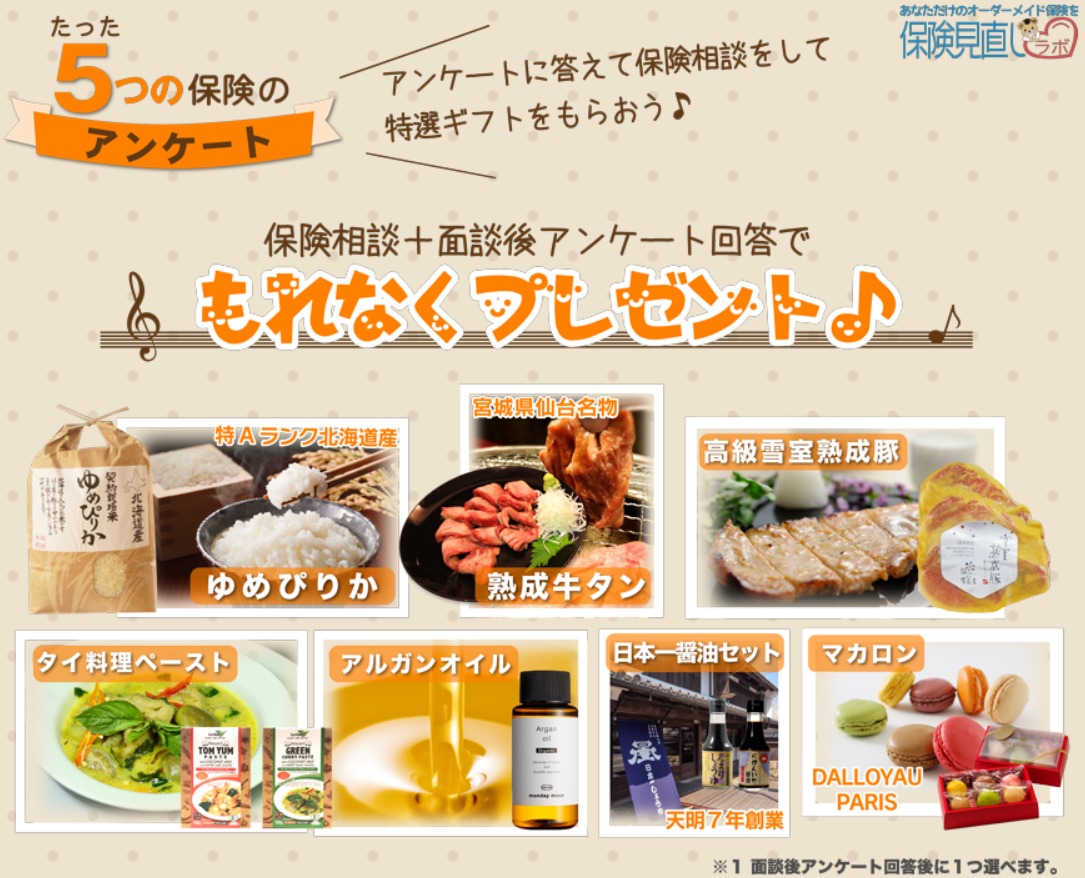
保険見直しラボでは保険の相談後にアンケートを答えるだけで、以下のプレゼントいずれかをもれなくプレゼント!
- ゆめぴりか
- 宮崎県産熟成牛タン
- 高級雪室熟成豚
- タイ料理ペースト
- アルガンオイル
- 日本一醤油セット
- DALLOYAUのマカロン
保険見直しラボ 利用者の口コミ
以前、保険ショップで相談しましたが、
提案内容に納得がいかず、ネットで他の保険相談ができるサービスを探しました。
色々な比較サイトを見てみましたが、業界歴の平均がここまで長いところはなく、ベテランに相談したいと思い、申込みすることに決めました。
結果は保障もしっかりしている上に保険料も安く大満足でした。
ご紹介された方は、以前外資系金融機関出身で、保険の知識はもちろんですが、保険以外の知識も豊富な方で今回の保険見直しだけではなく、今後ともお付き合いしたいと思っております。
出典:保険見直しラボ
あわせて読みたい
★訪問型無料相談の注意事項
松葉 直隆
見落としがちな注意点を以下にまとめましたのでご覧ください。
- 騒がしくならず、混雑しがちな時間は避ける
- 資料を広げたりプライバシーに関わる話が出るため、テーブルの大きさやレイアウトを考慮する
- 自分が注文した飲食代は自分で支払う
特にファミレスを利用する方は、テーブルは広くて良いですが、騒がしい時間帯になると声が聞き取りづらくなったりすることも。
保険相談検討者
松葉 直隆
また、飲食代を出されてしまうと気まずさを覚えたりすることもありますから、ここは貸し借りなしで自分で支払うと良いですね!
└店舗型の無料相談
テレビのCMなどでお馴染みの店舗型の無料相談は、ご自身でその店舗の所在を調べて出向くかたちになります。
- ご自身の自宅近くに所在がある場合は申し込みをする必要もない場合もある
- 気軽に来店できる
- キッズスペースが確保されている店舗も多く小さいお子さんがいてもOK
店舗を型で特に人気の代理店はこちらです。
|
提携保険会社数40社以上!
|
|
|
全国1200以上の店舗と提携
|
アフターサービスも充実
|

店舗型おすすめランキング1位 保険見直し本舗
100万件の相談実績を持つ大手保険ショップの保険見直し本舗は、店舗型でありながら訪問も可能で柔軟性◎。
提携している保険会社数が40社以上なのは代理店トップクラス!取扱会社が多ければ多いほど、必然的に自分にぴったりの保険を見つけやすくなりますよね。
- 契約実績100万件を突破!
- 提案から加入手続きを経てアフターフォローまでしっかりサポート
- しつこい勧誘は営業方針として禁止している
保険見直し本舗の相談実績は、日本で最初に出来た保険ショップである「保険クリニック」の3倍以上の100万件!
全国に257店舗(2019年10月現在)すべてが直営店。保険相談だけでなくサービスやコンサルティング料も全て何度でも無料。
保険見直し本舗がユーザーに選ばれ続ける理由を是非体験して下さい!
保険見直し本舗 利用者の口コミ
第二子出産予定で私が何かのアンケートに記入したか何かで、お電話いただきました。保険の見直しなんか今までしたことがなかったので一度してもらおう!と思い予約を取りました。妊娠中なので自宅に来ていただける事になりました。
担当のかたはすごく感じがよく、今の保険内容をみて、これはいいので絶対おいておきましょう。。これは、少し保障内容が少ないな。。などと見て頂きました。掛け金は極力おさせて保障がしっかり。主人のガン・死亡・医療メインで提案して頂くことにしました。話す内容もわかりやすく、わからないことは、丁寧に説明していただけました。
まだ契約までは進んでいませんが、契約後、複数の保険会社に入っても、保険見直し本舗さんが一括管理してくれるというので安心だな。と思っています。
あわせて読みたい
店舗型おすすめランキング2位 保険相談ニアエル (旧ライフル)
保険相談ニアエル(旧ライフル)は、それ自体が特定の保険ショップを運営している訳ではなく、全国の保険ショップを検索・予約ができるポータルサイトです。
全国に1200以上の店舗と提携しているため、どこを選べばいいか悩む方には「おまかせ予約」というサービスも用意されており、最短1時間でピッタリな保険ショップ探してくれます。
- 全国に1200店舗以上のショップと提携
- 希望すれば女性スタッフを優先的に選択することが可能
- しつこい勧誘は担当者変更や他措置も取られるため安心
そのため、HPでは保険ショップごとに女性スタッフやキッズスぺ―スの有無など、店舗情報も細かく確認することが可能。
保険相談ニアエル(旧ライフル)では保険相談所の主要な店舗はしっかり提携を結んでおり、この掲載店舗数は業界No.1の数字です。
保険相談ニアエル 利用者の口コミ
43歳男性 独身
店舗型おすすめランキング3位 保険クリニック
保険クリニックは、全国に約190店舗展開する保険の代理店で、約20年の歴史がある老舗代理店です。
取り扱っている保険会社数は41店舗(2019年1月現在)、大手保険会社の生命保険はほぼカバーしているので頼もしいですね。
- アフターサービスまであり、一生涯のサポートを受けられる
- 専門のコンサルタントは5つのマスター資格(家計・住宅ローン・介護・相続・年金)を所持
- キッズルームが用意されている店舗が多い
保険クリニックは、何といってもアフターサービスがあることが強みだと言えます。
相談して終わりではなく、その後についても一生涯サポートしてくれる体制があるのは心強いですよね。
保険クリニック 利用者の口コミ
保険を見直すために、いくつか保険の相談窓口を利用してみたのですが、勧めてくる保険商品の数が少なく、選択肢があまりありませんでした。おそらく代理店側が契約してほしい保険しか勧めてこなかったのではないかと勘ぐるほどです。
ところが、これが最後と思って相談してみた保険クリニックだけは違っていました。私が提示した保険の条件に合う保険をいくつも示してくれて、しかもその保険について私が納得いくまで説明をしてくれたのです。また、どの保険も長所と短所があること、組み合わせる保険によって短所を補い理想的な保険が出来上がることも指南してくれました。自分でこれをしたら大変な時間がかかりますが、保険クリニックのファイナンシャルプランナーの方は私のために理想の保険の組み合わせを考え手続きまでしてくれたのです。そして満足の行く保険に加入できました。
保険の相談窓口によってかなり違いがあることを実感しました。保険クリニックに行って良かったです。
あわせて読みたい
保険代理店の特徴を表で徹底比較!
松葉 直隆
訪問型代理店を表で徹底比較
▼スマホは比較表を横スライドできます
| 代理店名 | 公式 | 取扱数 | 特徴 |
|
|
|
27社 |
●取り扱い保険会社数27社 ●FPの資格取得率が驚異の97%! ●選べる6つの嬉しいプレゼント! |
|
|
 |
44社 |
●経験5年以上等の評価項目 ●2500人以上が全国で対応 ●選べる4つの嬉しいプレゼント! |
|
|
|
30社 |
●全国に約60拠点展開 ●平均業界歴11.8年のベテランFP ●選べる6つの嬉しいプレゼント! |

次に、店舗型の代理店を表にて徹底比較してみましょう。
店舗型代理店を表で比較
▼スマホは比較表を横スライドできます
| 代理店名 | 公式 | 特徴 | 取扱数 |
|
|
|
●店舗型でありながら訪問も可能 ●全国に253店舗(2018年11月現在)すべてが直営店 ●契約実績100万件を突破! |
40社 |
|
|
|
●全国に1200店舗以上のショップと提携 ●保険代理店掲載数はダントツNo1 ●女性スタッフやキッズルームなど詳細選択可 |
―
|
|
|
|
●全国に約190店舗展開 ●アフターサービスありで一生涯のサポート ●キッズルーム保持店舗が多く訪問サービスも充実 |
41社 |


松葉 直隆
複数の保険相談代理店に行くメリットを紹介します!
さて、ここまで無料の保険相談所をご紹介して参りましたがいかがでしょうか。
どの代理店を利用するか決められない場合は、納得するまで近場の窓口を順番に回ってみるのも一つの手ですよ。
松葉 直隆
気持ちが下がってしまう前に、保険代理店を複数に相談するメリットを具体的に説明しておきますね!
複数人に担当してもらうメリット
保険相談検討者
保険に限らずどの業界でも同じことが言えますが、担当してもらう人の質はやはり運という部分も無きにしもあらずです。
保険に限って言えば、保険の相談を何年もしてきている人もいれば、経験の浅い新人に担当される場合もあるでしょう。
こればかりは仕方がないことでもありますので、時間が許す限り、様々な代理店で相談をしてみることに損はありません。
松葉 直隆
複数の商品を知れるメリット
さらに、担当して下さる方によってはあなたに勧めてくる保険の商品も異なってくる可能性も十分にあります。
しかし、保険会社や保険商品は今やごまんとある時代。
同じ商品を勧めて来られるほうが稀かもしれません。
松葉 直隆
保険相談検討者
勧めて来られるからには理由があります。
あなたにとってのベストな選択肢が増えることはメリットでしかないでしょう。
長い付き合いになる保険会社と商品とのお付き合い。
損をしないためには、少なくとも2つから3つの代理店に相談をして、比較することができるとなお良いでしょう。
あわせて読みたい
代理店で迷っているならまずはこの店舗へ!
ここまで、保険の見直しや新規加入を検討している方には、無料でプロに相談できる保険の相談窓口をおすすめさせて頂きました。
保険商品は何十年も払い続けるもの。当然、契約する保険会社ともそれだけ長い付き合いになるということ。
多数ある保険会社に保険商品を洗い出して比較、検討するには時間も労力も限られてしまいます。
相談窓口も今やたくさん存在する時代、もしもどこに相談しようか迷われているならば、保険ブリッジ読者にも一番人気の「ほけんのぜんぶ」を試してみてはいかがでしょうか。
- 取扱保険会社27社とトップクラス
- 競合他社の中ではNO.1の97%がFP!
- 何度でも無料で相談できる
保険のことが気になっている今こそ試すとき。
「ほけんのぜんぶ」へ今すぐアクセス!
\1分で完了/
あわせて読みたい
【必読】保険の無料相談で得するために
上記でご紹介させて頂いた保険の相談ができるサービスは全て無料となっていますが、無料だからといってどこでも良いというわけではないですよね。
松葉 直隆
取扱い保険会社の数が多い窓口を選ぶ
保険会社を1つでも多く取り扱っていれば、それだけ選択肢が増えます。
すると、一人ひとり、あるいは各ご家庭に合わせた最適な保険やプランを提案することが可能に。
逆に、取り扱っている保険会社の数が少なければ少ないほど、自社の保険を売るために押し売りに合ったりしかねません。
さらに、選択肢も狭まり、保険の相談をする意味が失われてしまいかねません。
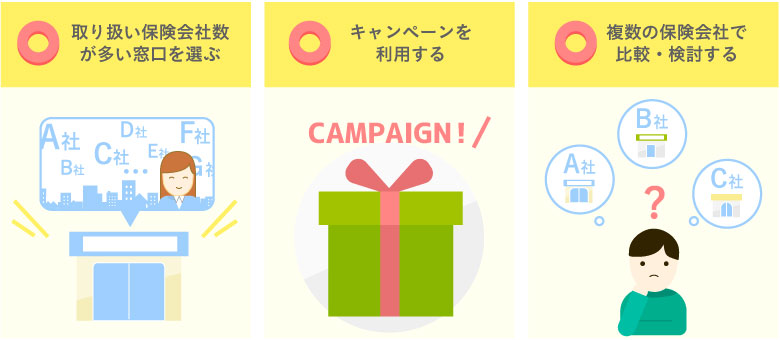
保険会社を多く取り扱っていて、その分多数の商品も熟知している保険の相談窓口や代理店、またFPを選択して利用するようにしましょう。
キャンペーンを利用する
これまでご紹介させて頂いた相談窓口をご覧のとおり、保険の相談窓口によっては時期によってキャンペーンを実施していることがあります。
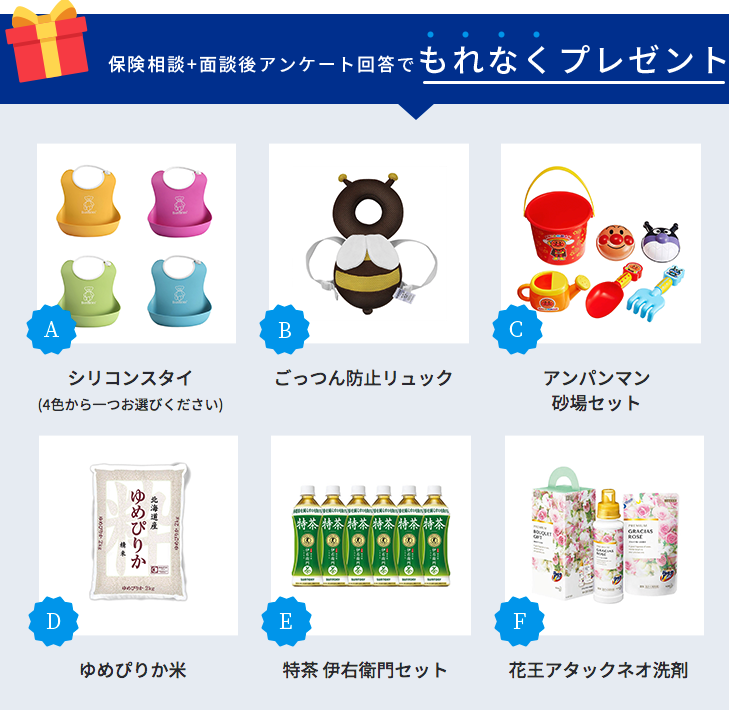
無料で保険の相談をし、そののちに簡単なアンケートに答えるだけで対象となることがほとんど。
ということはつまり、保険を勧められたりしても加入しなくても対象になるんです!
このお得なキャンペーンを使わない手はないですよね!
あわせて読みたい
まとめ
学資保険もジュニアNISAも、子・孫の将来を想定した商品です。
まずは、それぞれの商品がどんな特徴を持ち、ご自分や家庭のニーズに応えられるかどうか確認しながらベストな商品を選びましょう。
【完全版】学資保険のことをより一層知るために
学資保険の具体的な商品のご紹介、さらに学資保険について解説致しましたが、いかがでしたでしょうか。
学資保険のことを正しく理解し、各ご家庭に合った商品に加入して頂くために、以下の記事も是非参考にしてみてください。
人気の学資保険・おすすめ・ランキング
 【2020年冬】学資保険おすすめランキング5!人気の秘密を徹底解説
 【2020年:最新版】学資保険おすすめ7社から厳選した1社とは!?【徹底比較】
 【最新】学資保険のおすすめ4選を徹底解説!【加入目的別】
 【2020年冬】学資保険おすすめランキング【高返戻率】
 人気の学資保険、その特徴と注意点をランキング形式でズバリ解説!
 【2020年冬最新】学資保険の返戻率ランキングBest5発表!最高値109%の罠
 【決定版】子供保険おすすめランキング3発表!必要?不要?スバリ解説!
 【2020年最新】返戻率(返戻金)の高い学資保険ランキング!お得な商品をFPが徹底解説!
 【2020年冬最新版】学資保険人気ランキング5選!FPが厳選の商品を徹底解説
 学資保険の加入者数&価格ランキングを発表&徹底比較・解説します!
 シングルマザー向けの学資保険ランキングを徹底解説します!
各生命保険会社の学資保険を徹底分析!
 【決定版】ソニー生命の学資保険が絶対にお得な6つの秘密を一挙紹介!【高返戻率】
 ソニー生命の学資保険を徹底シュミレーション!【タイプ別】
 ソニー生命の学資保険「学資金準備スクエア」の特徴と注意点を詳細解説!
 ソニー生命の学資保険の活用方法とは?特徴とポイントを解説します!
 明治安田生命の学資保険の特徴を徹底解説!高返戻率に潜むデメリット
 JAの「こども共済」口コミ評判からメリット・デメリットまで徹底解説!【元本割れ】
 住友生命の学資保険2種類の特徴やデメリットを徹底比較【医療保障・元本割れ】
 アフラックの学資保険が人気低下の理由はずばりこれ!【要注意】
 フコク生命の学資保険「みらいのつばさ」兄弟割引以外の魅力に迫ります!
 ソニー生命学資保険の最新口コミ!人気の理由は返戻率だけ?
 コープ共済の学資保険、子どもの保障を徹底解説!【デメリット】
 ゆうちょの学資保険、本当に大丈夫?返戻率や知っておきたいお得情報まとめ
学資保険の賢い加入方法・裏ワザ
 【簡単解説】学資保険とは?必要性から種類、選び方まで徹底解説!
 子供の学費はいくら?教育資金をシミュレーションしておすすめの学資保険を紹介!
 【必読】学資保険はいつから加入するべき?!絶対押さえたい3つのポイント!
 学資保険へ加入するメリットとデメリットをわかりやすく解説!
 学資保険の一括払い、デメリットはずばりコレ!返戻率の差と全期前納払いも徹底調査
 【得】学資保険をクレジットカードで支払える商品を紹介!【ポイント加算】
 学資保険をおすすめしない理由をわかりやすく解説!デメリットも把握しよう!
 学資保険の相談窓口おすすめ4選!豪華キャンペーン・キッズスペース完備等
 学資保険とつみたてNISA(ジュニアNISA)を比較してズバリ解説します!